2026年9月、日本銀行は政策金利を1.25%へ引き上げる追加利上げを決定しました。「金利が上がったのだから、これで物価高も落ち着くのではないか」と期待した方も多いはずです。
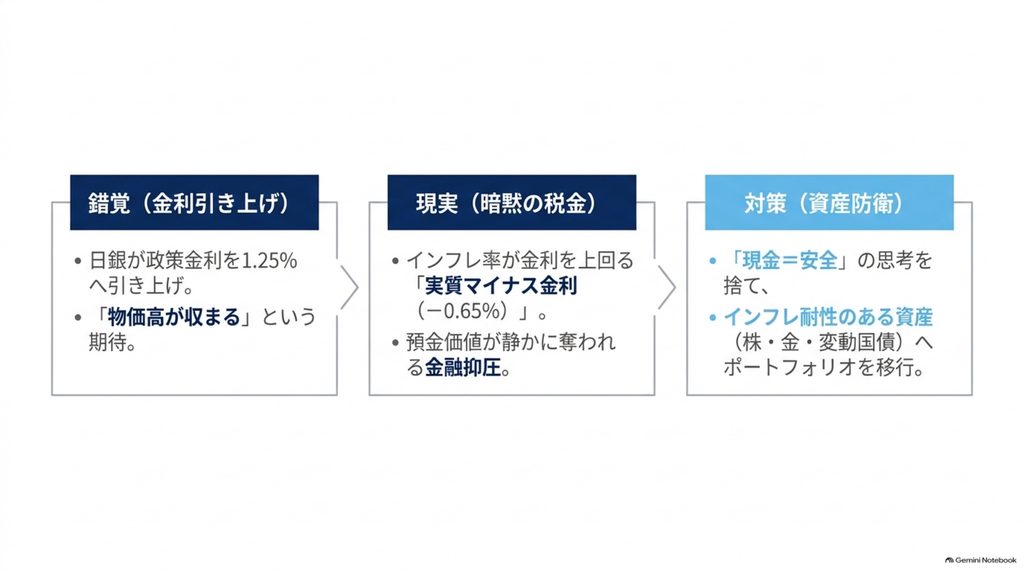
しかし、日々の生活を見渡してもインフレが収まる気配は見えてきません。ニュースで「利上げ」と聞く割に、一向に生活が楽にならないことに違和感を抱くのは当然のことです。
なぜ利上げが行われたにもかかわらず、インフレは止まらないのでしょうか。
結論から言えば、現在の政策金利(1.25%)は、物価上昇率(コアCPI 1.7%〜1.9%前後)を下回る「実質金利マイナス」の状態だからです。
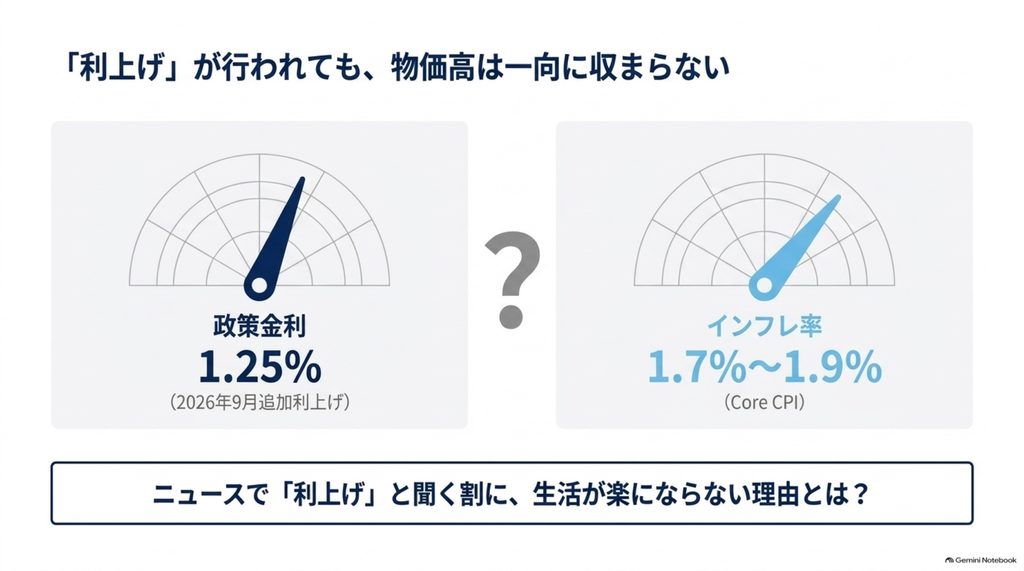
インフレを強力に冷やすには、金利を物価上昇率よりも高く設定する必要があります。現在の利上げは「強力な引き締め」ではなく、これまで続いてきた極端な金融緩和を少しずつ元に戻している「正常化」の段階に過ぎません。そのため、物価を冷ます効果としてはまだ不十分なのです。
そして、この「名目金利 < インフレ率」という状態は、銀行に現金を預けている個人にとって「実質的に預金の価値が目減りし続けている」ことを意味します。
この記事では、金利と物価の基本的な関係から、約30年前のバブル崩壊期との決定的な違い、実質マイナス金利の裏にある損得のカラクリ、そして個人の現実的な資産防衛策までを詳しく解説します。
そもそもインフレを抑え込める金利水準とは?
ニュースで「利上げ」と聞くと、「金利が高くなりインフレが抑えられる」と考えがちですが、金融政策が効果を持つかどうかを測るには「実質金利」という視点が不可欠です。
基本式「実質金利 = 名目金利 − インフレ率」を押さえる
金融や経済の仕組みを読み解く基本式は以下の通りです。
実質金利 = 名目金利 − インフレ率
- 名目金利: ニュースや銀行の店頭で目にする表面上の金利(政策金利や預金金利)。
- インフレ率: モノやサービスの価格が1年間でどれくらい上がったかを示す割合(総務省統計局「消費者物価指数」など)。
- 実質金利: 名目金利からインフレ率を差し引き、お金の「実際の購買力」の変化を表した金利。
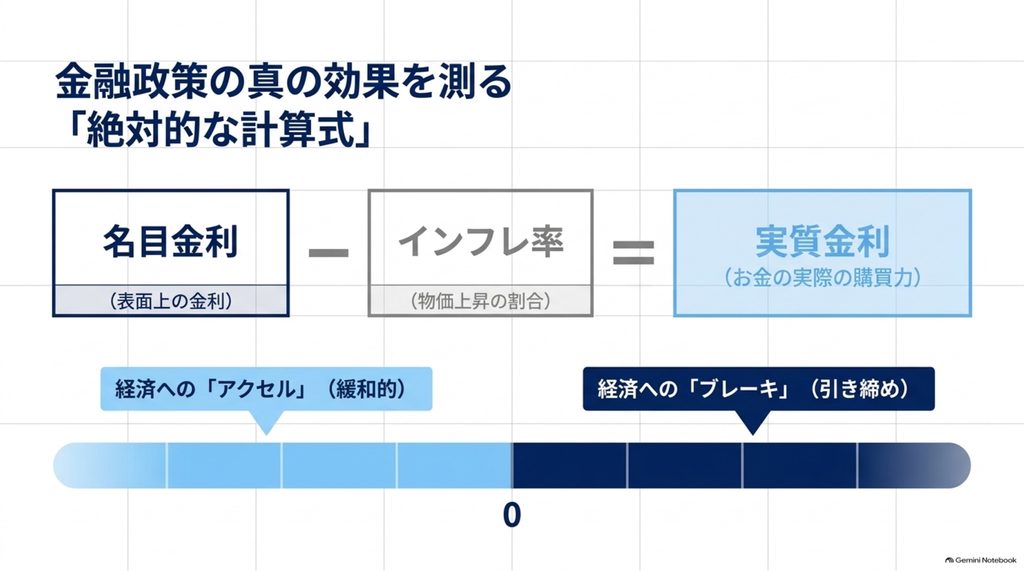
中央銀行がインフレを力強く抑え込みたい場合、基本ルールは実質金利を「明確なプラス」にする(政策金利をインフレ率より高く設定する)ことです。金利が物価上昇率を上回ると、借り入れの抑制や貯蓄の誘発が起き、経済活動が冷やされます。
反対に、実質金利が「マイナス」の状態では、お金を借りるコストより物価の上昇スピードの方が早いため、経済にブレーキではなく緩和的な刺激を与え続けてしまいます。
政策金利1.25% vs コアCPI1.7%〜1.9%(2026年現在)が意味すること
現在の日本の具体的な数字をあてはめてみます。(参照:日本銀行「金融政策決定会合の運営」)
| 項目 | 数値(目安) | 意味・概要 |
|---|---|---|
| 名目金利(政策金利) | 1.25% | 日銀が設定している誘導目標金利 |
| インフレ率(コアCPI) | 1.7% 〜 1.9% | 生鮮食品を除く消費者物価指数の前年比 |
| 実質金利 | 約 −0.45% 〜 −0.65% | 名目金利(1.25%) − インフレ率(1.7%〜1.9%) |
計算すると明らかなように、日本の実質金利はマイナス0.5%前後のマイナス圏にとどまっています。
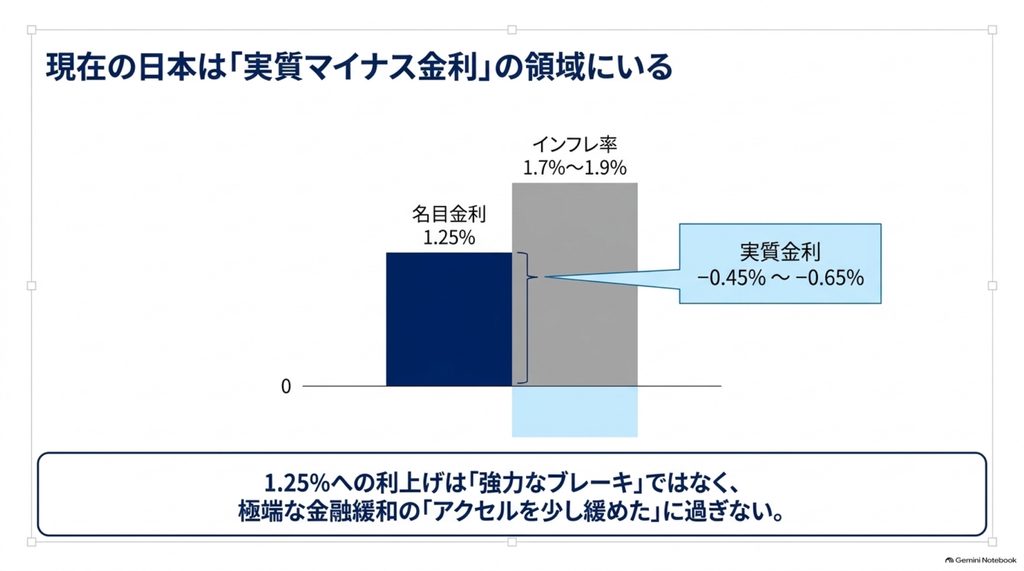
日銀は1.25%に引き上げましたが、物価上昇率がそれを上回っているため、実態は緩和的です。現在の利上げは「強力なブレーキ」ではなく「アクセルを少し緩めた段階」に過ぎず、インフレを抑え込む力はまだ弱いと言わざるを得ません。
約30年前の日本はどうだった?デフレ突入期の金利と物価の推移
バブル期のインフレを鎮圧し、デフレへ突入していった約30年前(1980年代後半〜1990年代半ば)のデータを振り返ると、現在との決定的な違いが見えてきます。
【比較表】1980年代後半〜1990年代半ばの公定歩合とCPI
| 年 | 政策金利(公定歩合年末値) | 総合CPI(前年比) | 実質金利(目安:金利 − CPI) | 主な経済動向 |
|---|---|---|---|---|
| 1988年 | 2.50% | +0.7% | +1.80% | 資産バブル加速期 |
| 1989年 | 3.75% | +2.3% | +1.45% | 消費税導入(3%)、5月より引き上げ開始 |
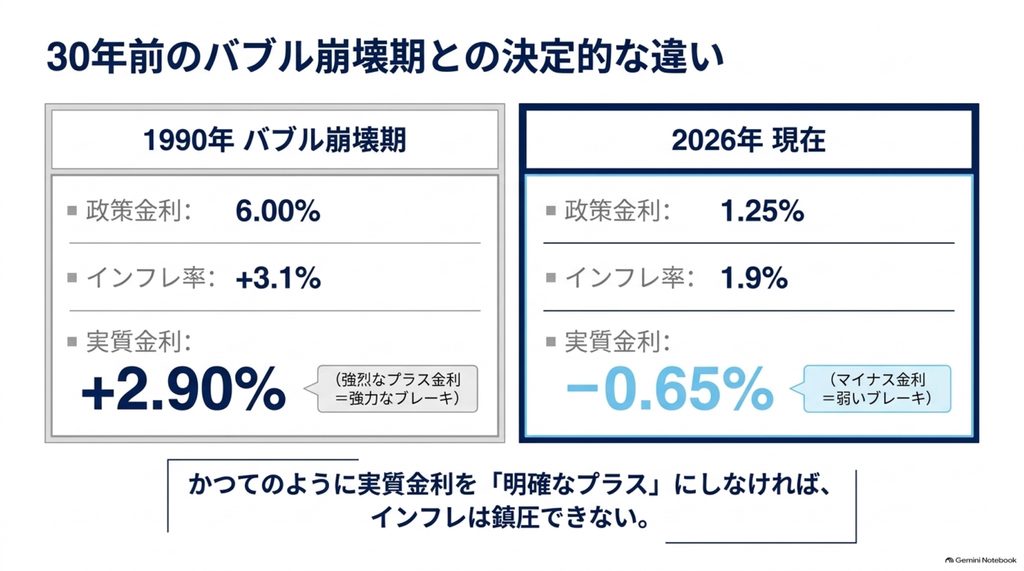
| 1990年 | 6.00% | +3.1% | +2.90% | 利上げのピーク(8月に6.0%へ) |
| 1991年 | 4.50% | +3.3% | +1.20% | バブル崩壊本格化、7月より利下げ転換 |
| 1992年 | 3.25% | +1.6% | +1.65% | 景気後退・物価下落傾向 |
| 1993年 | 1.75% | +1.3% | +0.45% | 金融緩和を推進 |
| 1994年 | 1.75% | +0.7% | +1.05% | 物価上昇率がゼロ近傍へ |
| 1995年 | 0.50% | -0.1% | +0.60% | CPIがマイナス転換(デフレ突入) |
バブル崩壊期は「強烈な実質プラス金利(+2%〜+3%)」だった
バブル期のインフレを抑え込んでいた時期、実質金利は常に「明確なプラス(+1.5%〜+3.0%程度)」に設定されていました。
1989年〜1990年に日銀は公定歩合を2.5%から6.0%まで急速に引き上げ、実質金利は「+2.9%」という強力なプラスに達しました。これほどの強い引き締めを行ったからこそお金の流れが冷やされ、資産バブルが崩壊へと向かいました。
なぜ昔と違って、今回は思い切った利上げができないのか
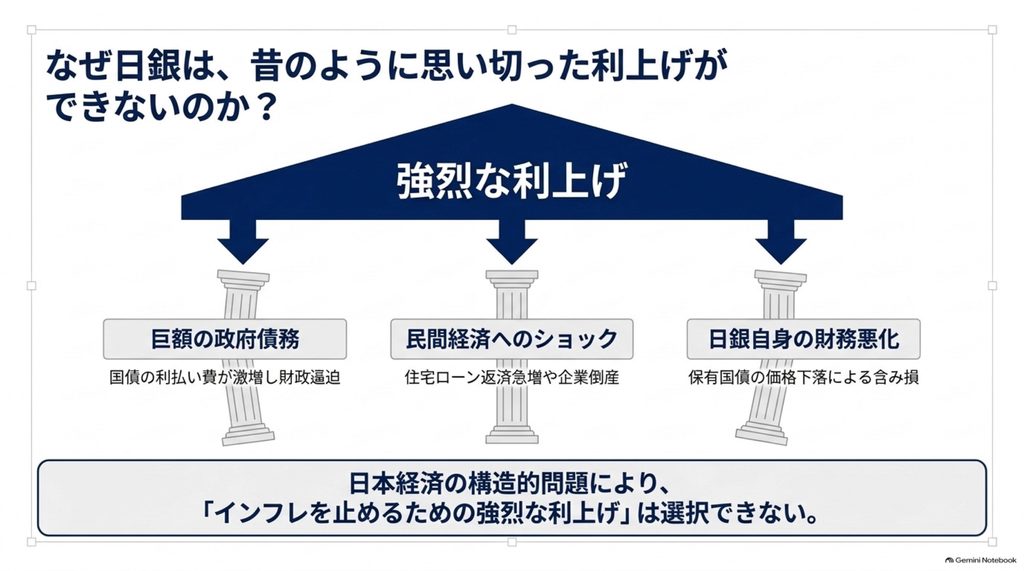
現在の日銀が30年前のように政策金利を3%〜6%まで引き上げられない背景には、日本経済の構造的な問題があります。
- 巨額の国債残高(政府の借金): 金利を引き上げると、政府が支払う国債の利払い費が激増し財政が逼迫する(参照:財務省「国債発行額・残高の推移」)。
- 民間経済へのショック: 住宅ローン(変動金利)の返済負担急増や、企業の倒産リスクが高まる。
- 日銀自身の保有国債の含み損: 金利が上昇すると日銀保有国債の価格が下落し財務が悪化する。
つまり、昔のように「インフレを止めるために強烈な利上げを行う」という選択肢は取りにくい構造になっています。
なぜ解消されない?実質マイナス金利がもたらす「暗黙のインフレ課税」
実質マイナス金利が続いているのは、単に利上げが難しいだけでなく、政府にとって借金を減らす都合の良い仕組みとして機能している側面があります。
【損得の構造】得をするのは「政府(債務者)」、損をするのは「預金者(債権者)」
実質マイナス金利(名目金利 < インフレ率)では、貸手と借手の損得が明確に分かれます。
| 区分 | 立場 | 実質マイナス金利(名目金利 < インフレ率)での影響 |
|---|---|---|
| 政府 | 債務者(借手) | 【得をする】 借金(国債)の実質的な価値が目減りし、返済負担が軽くなる |
| 預金者(個人) | 債権者(貸手) | 【損をする】 預金金利より物価上昇が早いため、お金の「実質的な購買力」が削られる |
預金者は銀行を通じて実質的に国へお金を貸している債権者です。預金金利が1.0%でインフレ率が2.0%の場合、口座の数字は1%増えますがモノの値段は2%上がるため、買える量は毎年1%ずつ減っていきます。
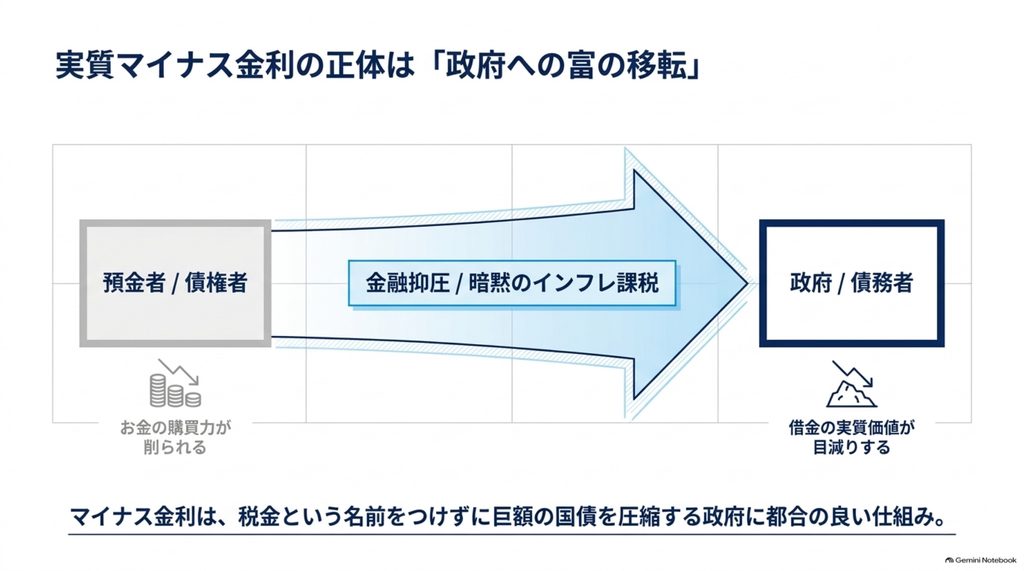
税金という名前をつけずに巨額の国債(借金)を実質圧縮する仕組み
インフレ率より金利を低く抑え続ける政策は「金融抑圧(Financial Repression)」と呼ばれます。
- 実質的な借金の目減り: インフレで税収(名目額)が増える一方、国債の金利を抑え込むことで、利払い負担を増やさずに借金の実質的な重みを減らせます。
- 「暗黙の税金(インフレ課税)」: 明示的な増税を行わずに、預金者の購買力を静かに政府へ移転させる効果を持ちます。
この環境下で個人はどう行動すべきか?実質マイナス金利時代の資産防衛
実質マイナス金利の環境下で、個人は自身の資産をどのように守るべきでしょうか。
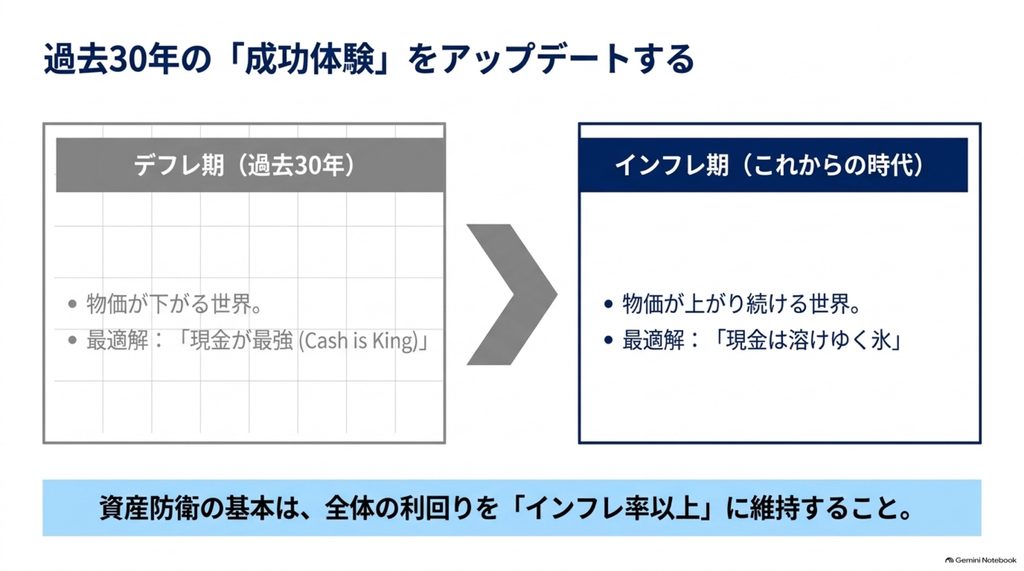
「預金=安全」という過去30年の成功体験をアップデートする
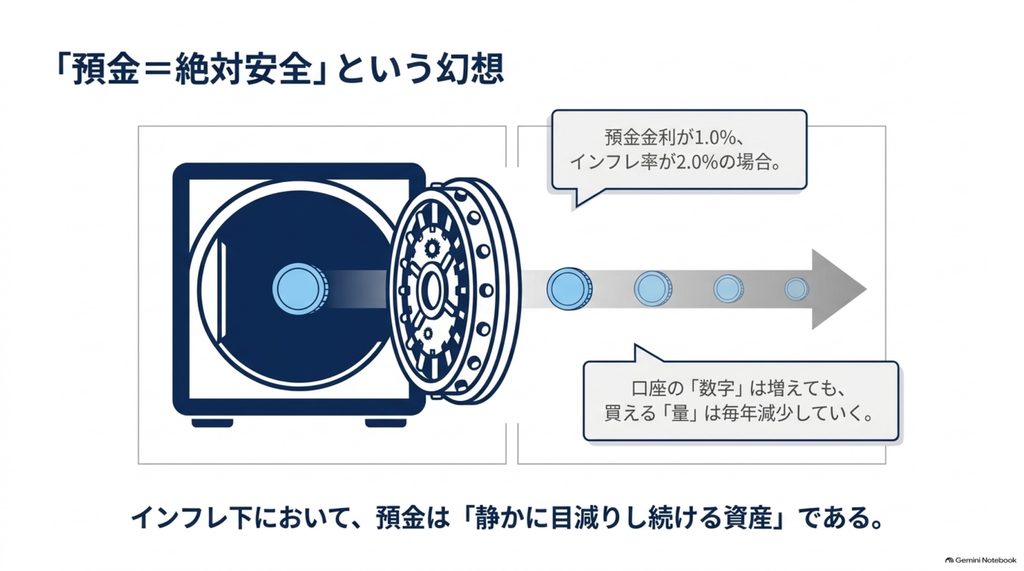
デフレ期には「預金=安全資産」でしたが、インフレ期には通帳の数字が同じでも実質的な購買力が削られていきます。「預金はインフレ下では静かに目減りする資産である」という認識への転換が必要です。
インフレ率を超えるリターン(実質プラス)を目指すためのポートフォリオ思考
資産全体の利回りをインフレ率以上に維持することが資産防衛の基本です。
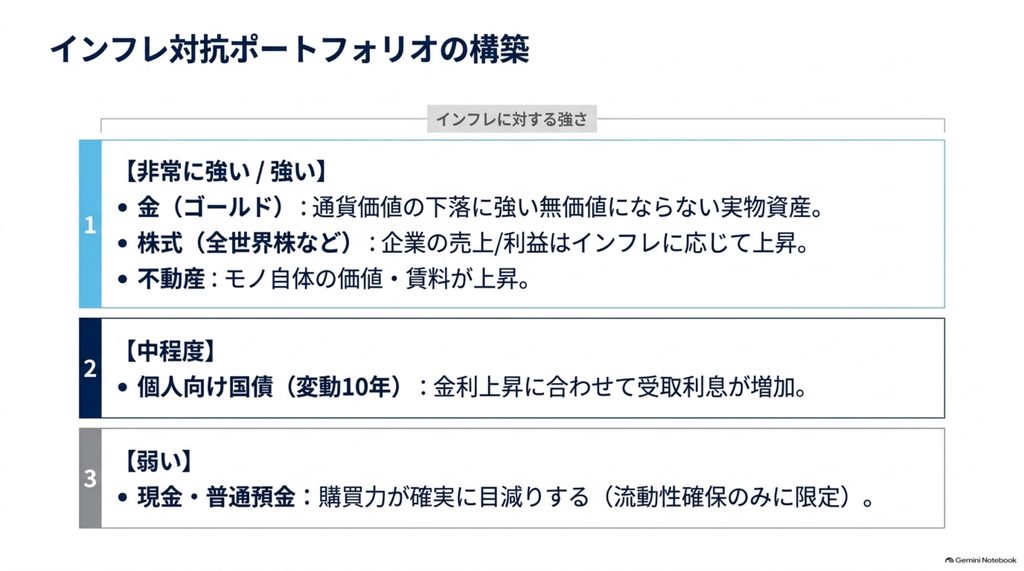
| 資産クラス | インフレに対する強さ | 特徴と役割 |
|---|---|---|
| 現金・普通預金 | 弱い | 購買力は目減りするが、日常の支払いや緊急時の流動性に優れる |
| 金(ゴールド) | 非常に強い | 実物資産の代表格。通貨(現金)価値の下落やインフレに強く、無価値にならない安全資産としての役割を持つ |
| 株式(全世界株など) | 強い | 企業の売上や利益はインフレに応じて上昇しやすく、長期的な対抗策になる |
| 不動産・実物資産 | 強い | モノ自体の価値や賃料がインフレとともに上昇しやすい |
| 個人向け国債(変動10年) | 中程度 | 金利上昇に合わせて受取利息が増えるため、預金よりインフレに強い |
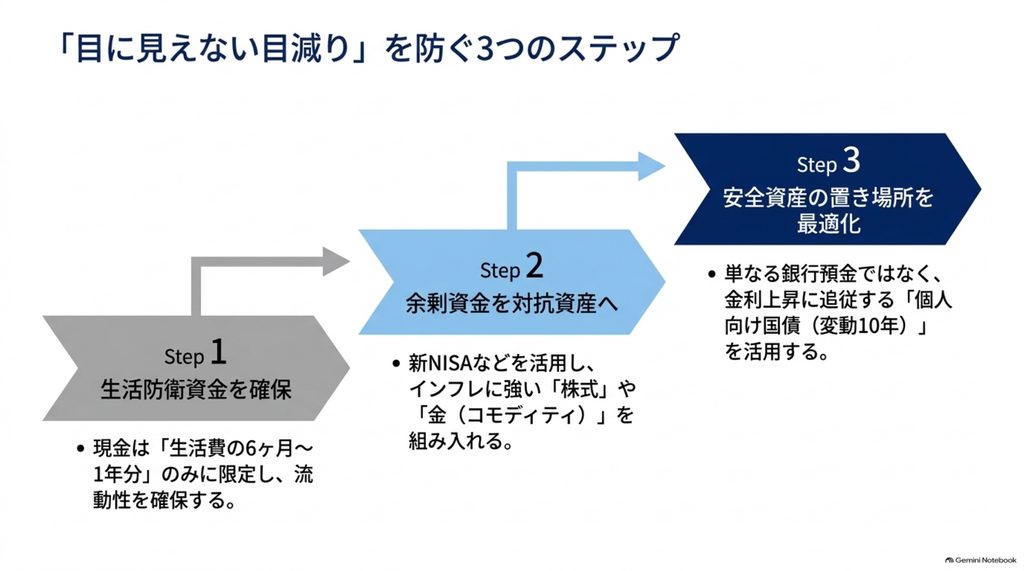
リスクを抑えながら「目に見えない目減り」を防ぐ具体的ステップ
- ステップ1:生活防衛資金(現預金)の枠を決める(生活費の6ヶ月〜1年分)
- ステップ2:余剰資金でインフレ対抗資産(株式・金など)を組み入れる(新NISAやコモディティの活用)
- ステップ3:安全資産の置き場所を工夫する(個人向け国債 変動10年の活用など)
まとめ:構造を知ることで「ただ不安になる」から「合理的に備える」へシフトしよう
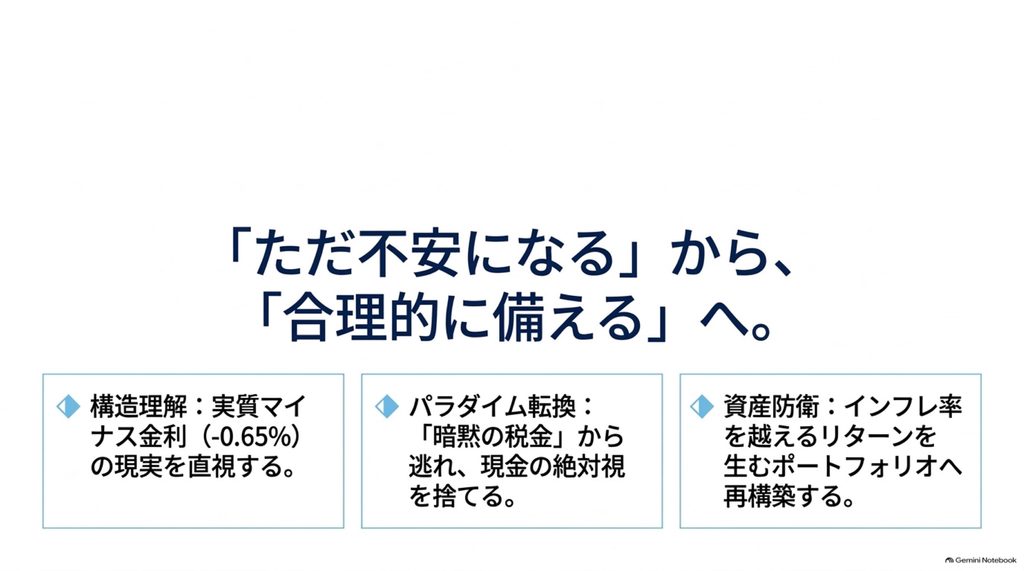
日銀の追加利上げ後もインフレが止まらない背景には、政策金利(1.25%)がインフレ率(1.7%〜1.9%)を下回る「実質マイナス金利」が続いているという明確な理由があります。
政府の巨額な債務構造や経済へのショックを考えると、今後も急激な利上げによって実質金利が大幅なプラスへ戻る可能性は高くありません。
「物価高にただ不安を感じる」段階を抜け出し、実質マイナス金利の構造を正しく理解した上で、預金だけに依存しないポートフォリオ(株式、金、変動国債など)へ資産配分を見直していくことが、これからの時代におけるもっとも合理的な資産防衛になります。
コメント