「中央銀行が利上げを発表した」というニュースが流れると、株式市場全体がスーッと冷え込み、株価が下落する場面をよく目にします。
投資の教科書やニュースでも、当たり前のように「金利が上がると、株価にはマイナス」と解説されますよね。
しかし、実際の株式市場をじっくり観察していると、利上げが続いている局面でも力強く高値を更新していく銘柄やセクターが確かに存在します。
「金利が上がっているのに、なぜあの株は買われているんだろう?」
そんな違和感を抱いたことがある方も多いのではないでしょうか。結論から言うと、「金利が上がれば一律で株が下がる」というのは半分正しく、半分は誤解です。
まずは、なぜ世間では「利上げ=株安」と単純化して語られやすいのか、その基本的なメカニズムから整理してみましょう。
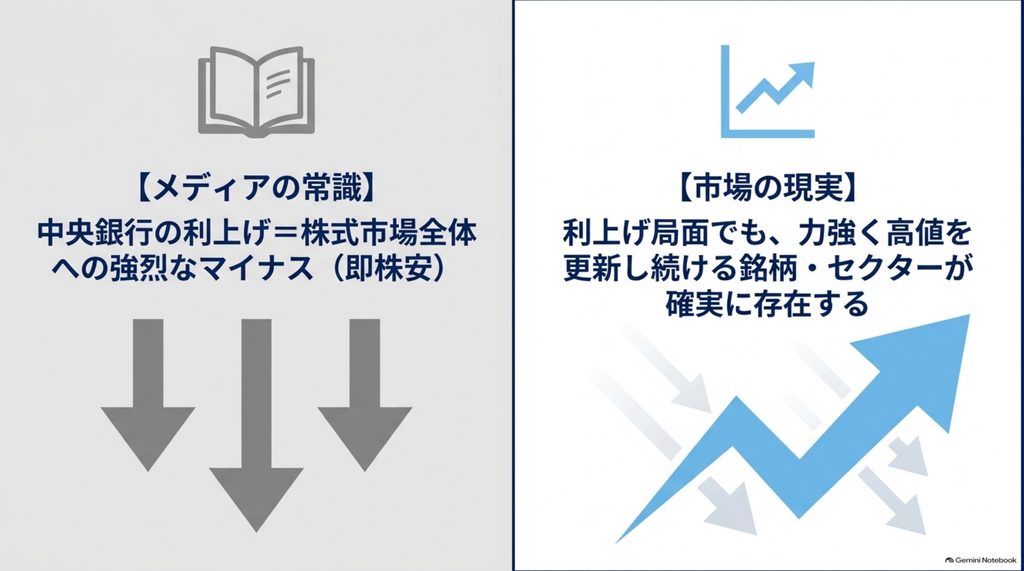
「金利が上がると株価は下がる」は本当か?
一般的に「利上げ=株安」と言われる単純な理由
教科書的に「利上げが株価を下げる」とされる背景には、大きく分けて3つの理由があります。
- 借入金利が上がり、企業の利払い負担が増える
金利が上がると、企業が銀行からお金を借りる際のコスト(支払利息)が高くなります。利払いが増えた分だけ最終的な利益が削られるため、業績悪化を警戒して株が売られやすくなります。 - 安全資産(預金や国債)の魅力が増す
金利がほぼゼロの時代は「リスクをとって株式で運用するしかない」と考えていた投資家も、国債や預金でそれなりの利回りが得られるようになると、「わざわざリスクを冒して株を持たなくてもいいのではないか」と考え直します。その結果、株式市場から資金が逃げていきます。 - 景気をあえて冷やすための政策である
日本銀行などの中央銀行が行う政策金利の引き上げは、行き過ぎた景気加熱や物価高を抑え込むための「ブレーキ」です。ブレーキを踏めば将来の景気減速につながるため、企業業績の先行き懸念から株価が下落しやすくなります。
言葉だけで追うと少し硬く感じるかもしれません。全体のお金の流れを図にまとめると、次のようになります。
【図解:利上げが株安を引き起こす一般的な流れ】
政策金利の上昇
│
├─► 企業の資金調達コスト増 ──► 利益が減る(業績悪化懸念)
│ │
├─► 国債・預金の利回り上昇 ──► 株式から安全資産へ資金移動 ──┼─► 株価に下押し圧力
│ │
└─► 景気の加熱を抑制 ──► 将来の需要増が鈍化 ─┘
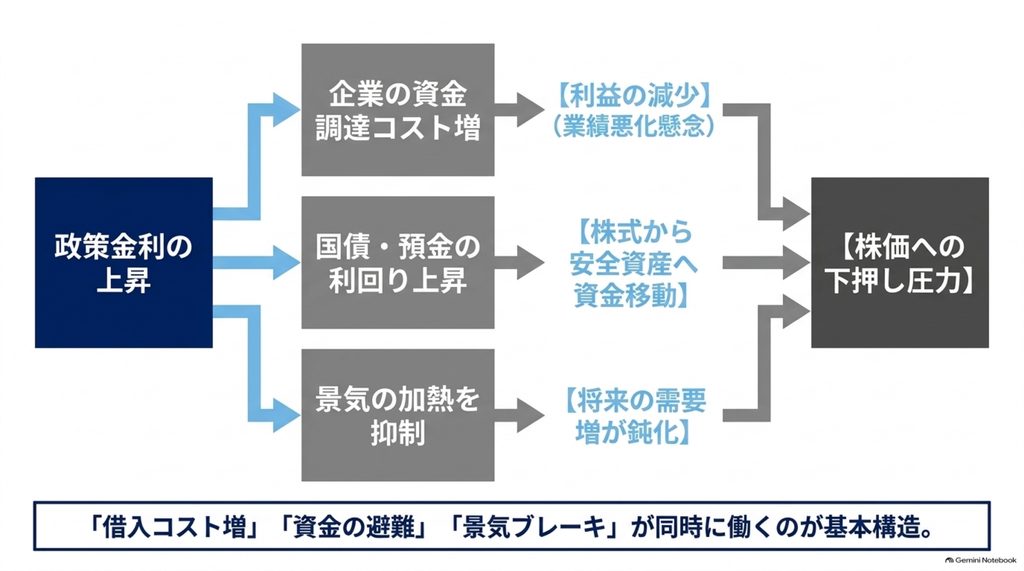
このように、「借入コストの増加」「資金の避難」「景気ブレーキ」という3つの力が同時に働くため、一般的には「利上げ=株安」と言われるのです。
カギを握るのは「インフレ率」と「政策金利」の力比べ
では、インフレ(物価上昇)が起きている局面での利上げも、まったく同じように株安へ直結するのでしょうか。
ここで重要になるのが、「インフレ率(物価が上がるスピード)」と「政策金利(金利が上がるスピード)」の力比べという視点です。単に「金利が上がったかどうか」だけを見ていては、株式市場の本当の動きは見えてきません。
インフレ局面では、モノやサービスの価格が上がります。企業にとっては原材料や人件費などのコストが上がる苦しさもありますが、その一方で売上高や名目上の利益(1株あたり利益=EPS)も膨らみやすい環境と言えます。
このとき、市場では2つのシナリオが考えられます。
| 状態 | 金利と物価の関係 | 株式市場への影響(株価の方向性) |
|---|---|---|
| 政策金利 < インフレ率 (実質金利がマイナス) | 金利は上がっているものの、物価上昇の勢いの方が強い状態 | 株価は下落を免れ、上昇が期待できる 企業が製品に価格転嫁できれば、金利上昇のコスト負担以上に利益(EPS)が伸びやすいため。 |
| 政策金利 > インフレ率 (実質金利がプラス) | インフレを抑え込むために、物価上昇以上のペースで強力に利上げをした状態 | 株価には強い下押し圧力がかかる 高い金利負担が重くのしかかる上、引き締め効果で企業の利益(EPS)の伸びが鈍化するため。 |
このように、政策金利がインフレ率を下回っている(実質的な金利負担が軽い)間は、企業利益の拡大ペースが金利コストの上昇を上回りやすく、株価はかえって上昇することすらあります。
逆に、インフレ率を超える水準まで政策金利が引き上げられると、引き締め効果が勝って株価は重くなります。
つまり、「利上げされたから即株安」と一括りに恐怖を感じる必要はありません。本当に見るべきなのは、「今の金利上昇は、インフレによる利益の伸びで吸収できる範囲なのかどうか」というバランスなのです。
なぜ金利が上がると株価が押し下げられるのか?(資本コストの仕組み)
ここまで、「金利が上がったら即株安」と決めつけるのは早計であり、インフレ率と政策金利のバランス(実質金利)が重要であるとお伝えしました。
ここからはもう一歩深く踏み込んで、「なぜ金利が上がると、株価(PER)に強力な下押し圧力がかかるのか」という裏側のメカニズムを解き明かしていきましょう。
株式市場のニュースでよく耳にする「金利上昇による株価の調整」の正体を理解する鍵は、「資本コスト」と「益利回り」という2つの概念です。
一見すると難しそうな専門用語に思えるかもしれませんが、仕組みは驚くほどシンプルです。順を追って紐解いていきましょう。
銀行借入だけじゃない。「株主が求めるリターン(自己資本コスト)」も上昇する
「金利が上がると株価が下がる」と聞くと、多くの人は「銀行からの借入金利が上がって、利払いが増えるからだろう」と考えます。
もちろんそれも正解ですが、理由はそれだけではありません。
企業がお金を調達する方法には、大きく分けて以下の2つがあります。
- 負債(デット): 銀行からの借入や社債の発行
- 自己資本(エクイティ): 株主からの出資
世の中の金利(国債利回りなどの無リスク金利)が上がると、銀行の借入金利(負債のコスト)が上がるのはイメージしやすいと思います。
しかし、同時に「株主が求めるリターン(自己資本のコスト)」も高くなります。
【株主の心理の変化】
金利がほぼゼロの時代
「銀行に預けても国債を買っても0.01%しかつかないな…」
└─► リスクをとって株を買うなら「年4〜5%」のリターンで納得
世の中の金利が上昇した時代(例:国債利回り3%)
「リスクのない国債で3%もらえるなら、リスクがある株に投資するならもっとくれなきゃ困る」
└─► 株主が求めるハードルが「年7〜8%」へ跳ね上がる!
このように、国債や預金の利回りが上がると、投資家は「わざわざリスクをとって株式を保有するのだから、もっと高い利回りを返してほしい」と要求するようになります。
つまり、金利の上昇は借入利息だけでなく、株主から求められる期待リターン(自己資本コスト)も同時に押し上げるのです。
企業全体のコスト「WACC(加重平均資本コスト)」が高くなる意味
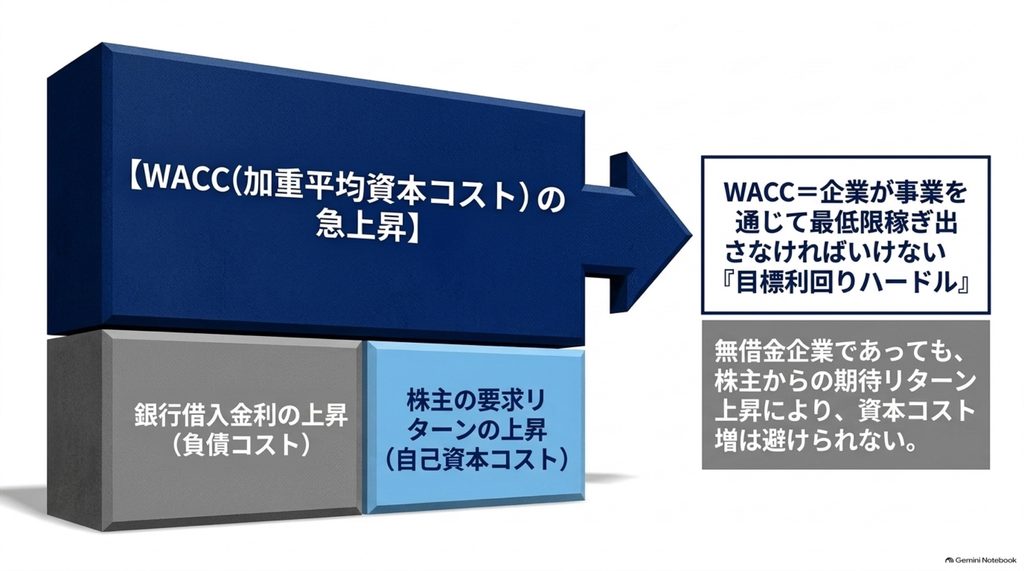
銀行への利息(負債コスト)と、株主からの要求リターン(自己資本コスト)。
この2つを合わせた「企業がお金を調達・維持するために必要なトータルのコスト」のことを、専門用語でWACC(ワック:加重平均資本コスト)と呼びます。
企業側から見れば、WACCとは「事業を通じて最低限稼ぎ出さなければいけない目標ハードル(利回り)」です。
金利が上昇する局面では、この企業全体のコスト(WACC)が嫌応なしに引き上げられてしまいます。
【図解:資本コスト(WACC)が高くなる仕組み】
政策金利の上昇・国債利回りの上昇
│
├─► 銀行借入金利の上昇(負債コストの増加)
│
└─► 株主の要求リターンの上昇(自己資本コストの増加)
│
▼
企業全体の調達コスト「WACC」が上昇する
(=企業が最低限稼がないといけない利回りハードルが高くなる)
たとえ借金がまったくない「無借金企業」であっても、株主からの出資(自己資本)で事業を行っている以上、この「自己資本コストの上昇」という影響を免れることはできません。
「益利回り(PERの逆数)」が高くなると、なぜ株価が下がるのか?
では、資本コスト(WACC)が高くなると、具体的にどうやって株価を下押しするのでしょうか。
ここで登場するのが、普段の株式投資でおなじみのPER(株価収益率)と、その裏返しである「益利回り」の関係です。
PERは「株価 ÷ 1株あたり利益(EPS)」で計算されますが、この分子と分母をひっくり返した「EPS ÷ 株価」のことを益利回りと呼びます。
益利回りとは、「今の株価に対して、企業が1年間でどれくらいの利益(利回り)を生み出しているか」を表す指標です。
- PERが20倍の株 ──► 益利回りは 1 ÷ 20 = 5%
- PERが10倍の株 ──► 益利回りは 1 ÷ 10 = 10%
金利が上がり、企業全体の資本コスト(株主の要求ハードル)が高くなると、市場は投資先に対して「より高い益利回り」を求めるようになります。
仮に、これまで「益利回り5%(PER 20倍)」で満足されていた株が、金利上昇によって「益利回り8%」を要求されるようになったとしましょう。
益利回り(EPS ÷ 株価)を 5% から 8% に引き上げるには、どうすればよいでしょうか。算数の計算としては、次の2つのパターンのどちらか(あるいは両方)が必要になります。
- 分子の「EPS(利益)」が急増する
- 分母の「株価」が下がる(=PERが低下する)
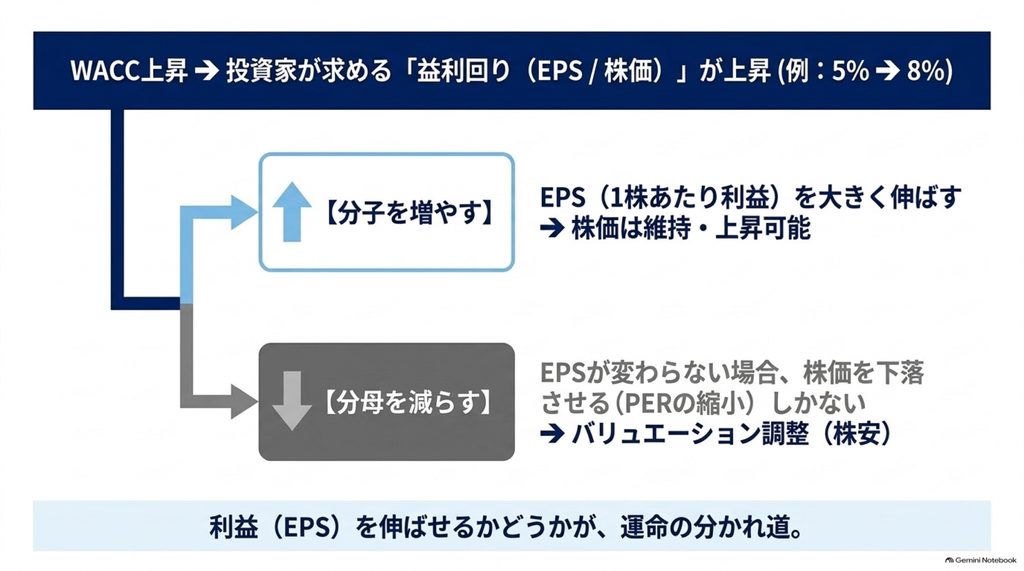
【図解:要求益利回りが上がったとき株価に起きること】
要求される益利回り: 5% ───► 8% に上昇!
│
┌───────────────┴───────────────┐
▼ ▼
【パターンA】 【パターンB】
EPS(利益)が大きく伸びる 株価が下落する(PERが縮小)
(インフレ下で価格転嫁できる企業) (利益が変わらない企業)
もし企業の利益(EPS)がすぐに増えないのであれば、投資家が求める高い益利回りを満たすためには、「株価が下落してPERが小さくなる(バリュエーションの調整が起きる)」しかなくなります。
「金利が上がると株価が下がる」という言葉の裏側には、こうした「要求される益利回りが上がり、それに合わせて株価(PER)が再計算される」という明確なファイナンスの論理が存在しているのです。
インフレ下でも「株価が下がる株」と「むしろ上がる株」の違い
金利上昇によって企業の「資本コスト(WACC)」が上がると、投資家が求める「要求益利回り(EPS ÷ 株価)」が高くなり、それが株価(PER)の押し下げ圧力になる仕組みを確認しました。
要求益利回りが上がったとき、株価の下落を回避する唯一の方法は、分子である「EPS(1株あたり利益)」を資本コストの上昇以上に伸ばすことです。
では、インフレ(物価上昇)が起きている環境下で、どのような企業がEPSを伸び伸びと成長させ、逆にどのような企業が利益を押し潰されてしまうのでしょうか。
その運命を分けるのが、「政策金利 vs インフレ率」の相対関係(実質金利)と、「企業の価格転嫁力」です。
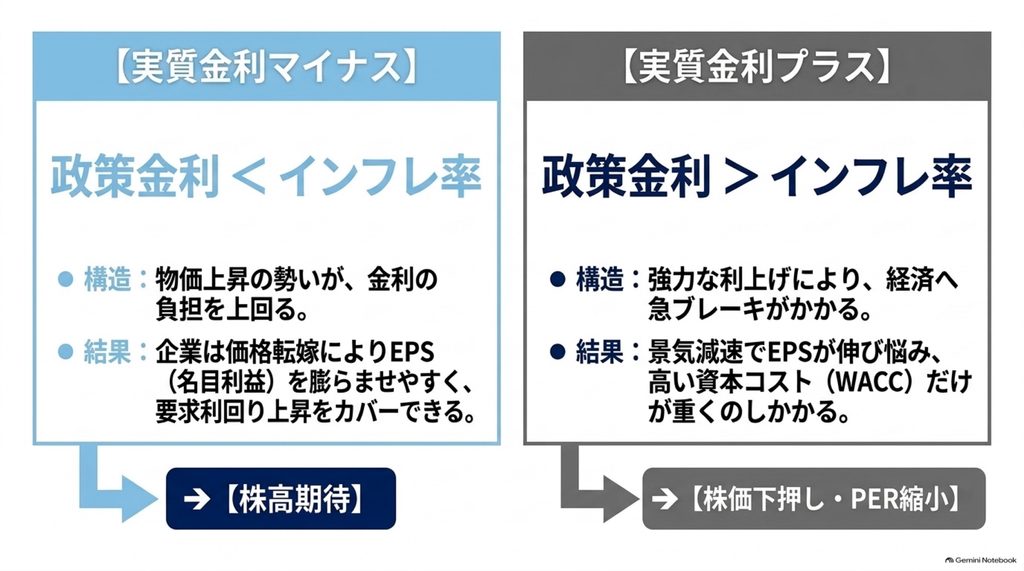
政策金利 < インフレ率(実質金利マイナス):企業の価格転嫁力が試される局面
まず、中央銀行による利上げが行われているものの、「政策金利よりもインフレ率(物価上昇の勢い)の方が高い」状態を考えてみましょう。
これは経済学でいう「実質金利がマイナス」の環境です。
お金の価値が目減りしていく一方で、世の中全体のモノやサービスの「名目価格」がぐんぐん上がっていきます。企業にとっては、売上高や利益の金額(名目値)を膨らませやすい追風の局面と言えます。
この環境下では、利上げによって資本コスト(株主の要求ハードル)が上がったとしても、それを上回る勢いで企業のEPSが成長できれば、株価は下落を免れるどころか、大きく上昇することが期待できます。
【政策金利 < インフレ率の局面】
資本コスト(ハードル)の上昇 < EPS(利益)の伸び
──► 要求益利回りの上昇を、企業の利益成長がカバー!
──► 株価は下落せず、むしろ上昇が期待できる
ただし、ここで1つ注意しなければならない重要なポイントがあります。
インフレ下で「すべての企業のEPSが勝手に伸びるわけではない」ということです。
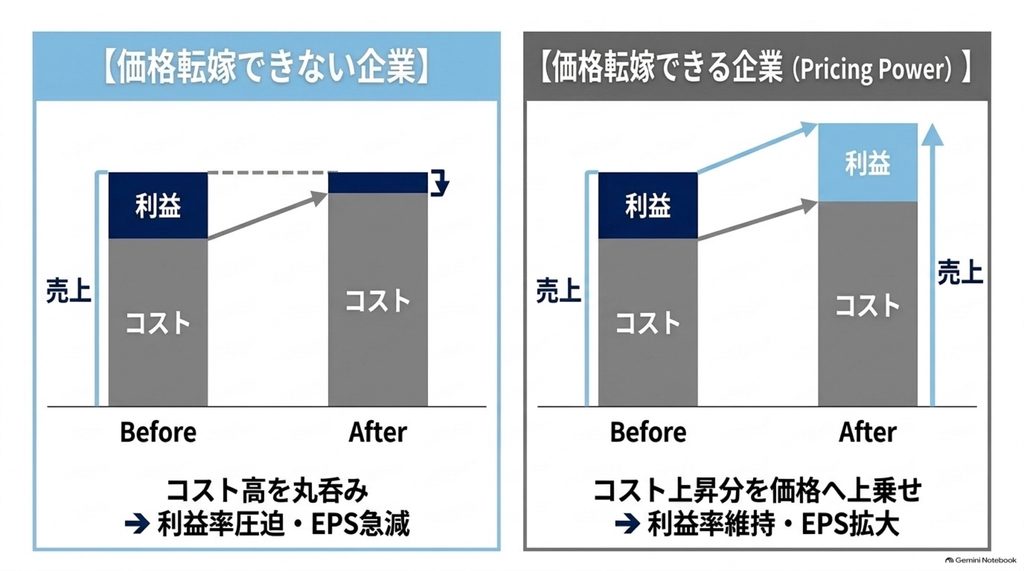
インフレ時には、売上だけでなく、原材料費、燃料費、人件費、物流費といったあらゆるコストが跳ね上がります。この局面で明暗を分けるのが、企業自身の「価格転嫁力(プライシング・パワー)」です。
- 価格転嫁力が高い企業: コストが上がった分を即座に自社の製品・サービス価格へ上乗せ(値上げ)できるため、利益率(マージン)を維持・拡大でき、EPSが大きく伸びる。
- 価格転嫁力が低い企業: 競合との価格競争や顧客の離脱を恐れて値上げできず、コスト高を自社で丸呑みすることになり、利益率が圧迫されてEPSが低下する。
つまり、政策金利がインフレ率を下回る環境であっても、「インフレ率以上のペースで自社製品の値上げができる企業」だけが、資本コストの上昇を跳ね返して株価を伸ばすことができるのです。
政策金利 > インフレ率(実質金利プラス):高い資本コストが株価の重しになる局面
次に、過熱するインフレを何としても抑え込むため、中央銀行が強力な金融引き締めを行い、「政策金利がインフレ率を上回った」状態を考えてみましょう。
これは「実質金利がプラス」の環境であり、経済に対して本格的なブレーキがかかる局面です。
政策金利が物価上昇ペースよりも高く設定されると、社会全体でお金が借りにくくなり、景気は急速に冷やし込まれます。
この環境下では、企業を取り巻く条件が非常に厳しくなります。
- 高い資本コスト(WACC): 株主や銀行から要求される利回りハードルが極めて高くなる。
- EPSの成長鈍化・減少: 景気減速によって需要が落ち込み、コスト上昇分を価格転嫁することも難しくなるため、利益が伸び悩む。
先ほど確認した「益利回り(EPS ÷ 株価)」の式をもう一度思い浮かべてみてください。
高い資本コストに合わせて要求益利回りが引き上げられる一方で、企業の利益(EPS)が伸びない、あるいは縮小してしまうと、要求水準を満たすための調整はすべて分母である「株価の下落(PERの縮小)」にしわ寄せが行くことになります。
【政策金利 > インフレ率の局面】
資本コスト(ハードル)の上昇 > EPS(利益)の伸び(鈍化・減少)
──► 要求益利回りの上昇に対して、利益の伸びが追いつかない…
──► 分母である「株価の下落(PERの低下)」でバリュエーションが調整される
このように、政策金利がインフレ率を追い抜いて高水準に達する局面では、株式市場全体のマルチプル(PER)が縮小しやすく、多くの銘柄にとって厳しい下落相場になりやすいのです。
インフレ下での株式投資は単に「利上げ=株安」と怯えるのではなく、「実質金利の局面」を見極め、さらに「高コストを跳ね返してEPSを伸ばせる企業かどうか」を選別することが本質だと言えます。
金利上昇局面で「構造的に有利な企業」の共通点
インフレ下での株価の明暗を分けるのが「実質金利(政策金利 vs インフレ率)」と「価格転嫁力」にあることが見えてきました。
では、こうした金利上昇の局面において、事業構造や財務の観点から「追い風を直接受ける企業」や「金利高のダメージを無効化できる企業」とは、具体的にどのような会社なのでしょうか。
株式市場で一目置かれる「構造的に有利な企業」には、大きく分けて2つの共通点があります。具体的なセクターや企業例を挙げながら、その強みの秘密を解き明かしていきましょう。
①メガバンク・大手損保:タダ同然で資金を集められる強み
金利が上昇する局面で、真っ先に大きな恩恵を受けるのがメガバンクや大手損保といった金融セクターです。
一見すると「金利が上がったら銀行も調達コストが増えて大変なのでは?」と思えるかもしれません。しかし、彼らの強みは「極めて低いコストでお金を集められる独自のビジネス構造」にあります。
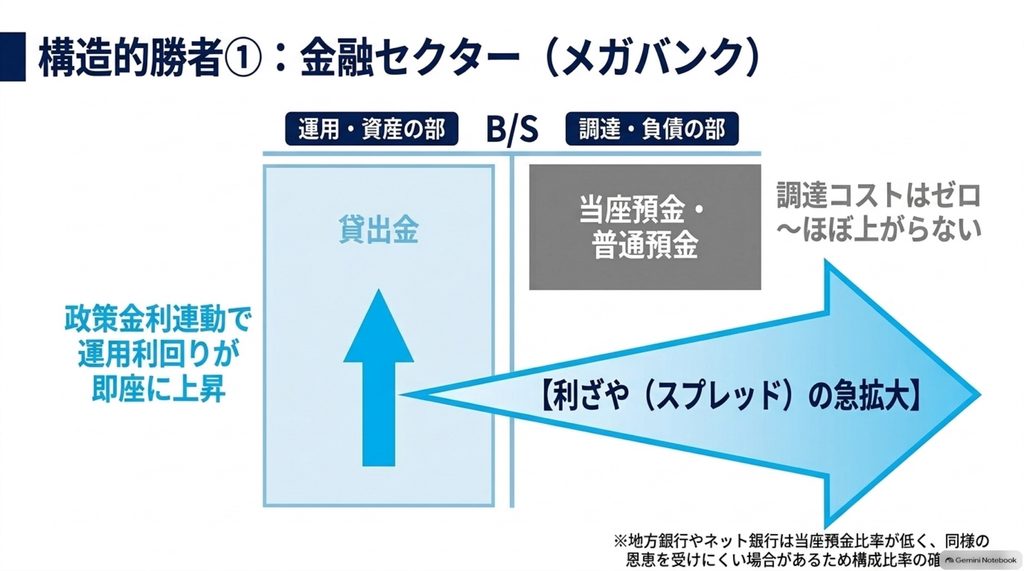
メガバンクが有利な理由:タダ同然の「当座預金・普通預金」
銀行の主な儲けの仕組みは、集めた預金(調達)を企業や個人に貸し出して金利(運用)を受け取る「利ざや」です。
企業が決済用に使う「当座預金」には、法律上利息がつきません(金利ゼロ)。また、私たちが日常的に使う「普通預金」も、利上げが起きたとしても金利の上昇ペースは非常に緩やかです。
一方で、銀行が企業や住宅ローンで貸し出す際の金利(貸出金利)は、市場の政策金利上昇に合わせてスピーディーに引き上げられます。
【図解:メガバンクの利ざや拡大の仕組み】
貸出金利(運用利回り) ──► 利上げに合わせてグンと上昇!
▲
│(この差額「利ざや」がそのまま銀行の利益に!)
▼
預金金利(調達コスト) ──► 当座預金などはゼロ〜ほぼ上がらない
調達側のコストがほぼ据え置かれたまま、貸出側の利回りだけが跳ね上がるため、金利上昇期には黙っていても利益が急増する構造になっているのです。
💡【チェックポイント】地方銀行やネット銀行を検討する場合の注意点
「銀行株ならどこでも同じように儲かる」というわけではありません。地方銀行やネット銀行の中には、メガバンクほど当座預金を多く抱えていない(有利息の定期預金や借入に頼っている)ところもあります。
地銀やネット銀行の銘柄を検討する際は、決算資料(IR資料やディスクロージャー誌)を開き、預金全体における「当座口座の額面や構成比率」を必ず確認することをおすすめします。当座預金の比率が高い銀行ほど、金利上昇時の利ざや拡大スピードが速くなります。
大手損保が有利な理由:利息のいらない「保険料」
大手損害保険会社も、非常に似た構造的な強みを持っています。
損保会社は、契約者から前払いで保険料を集めますが、この集めた保険料には金利(利息)を支払う必要がありません。
金利を一切払わずに預かった膨大な資金を、金利が上がった高利回りの国債や債券などで運用できるため、金利上昇局面では「運用益」が自動的に底上げされます。
タダ同然で資金を集め、それを高い利回りで運用できるという構造を持つ金融大手は、まさに金利上昇局面の主役と言える存在です。
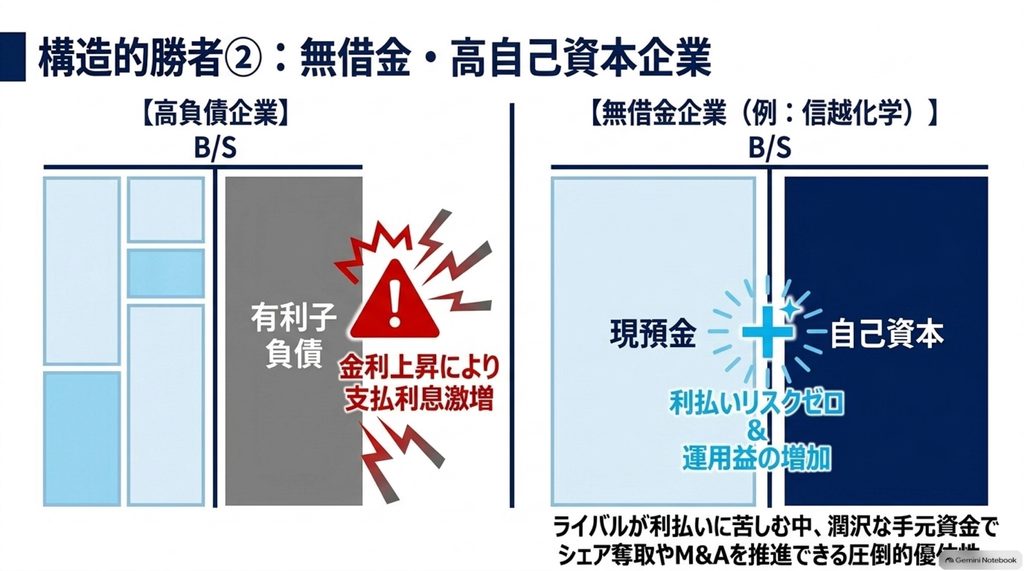
②信越化学などの無借金・高自己資本企業:利払いリスクゼロと豊富な体力
金融セクターのように金利上昇を直接の追い風にするわけではなくても、「金利高のダメージをほぼゼロに抑えられる企業」も非常に強力です。
その代表格が、信越化学工業のように有利子負債(借金)がほぼ無く、潤沢な自己資本と現金を持っている無借金企業です。
金利が上がった際、多くの企業は「銀行への利払い負担」が増加して純利益が圧迫されます。しかし、借金がない企業にはその心配が一切ありません。
| 比較項目 | 高負債企業 | 無借金・高自己資本企業(例:信越化学) |
|---|---|---|
| 利払い負担 | 金利上昇で直接的に激増し、利益を圧迫 | ゼロ(金利上昇の財務リスクがない) |
| 手元キャッシュ | 返済や利払いに追われ、動かしにくい | 潤沢(手元資金をさらに高利回りで運用可能) |
| 競合との差 | 財務が苦しくなり設備投資を抑制せざるを得ない | ライバルが弱った隙にシェアを奪える |
さらに、こうした企業は手元に豊富な現金(キャッシュ)を抱えていることが多く、その預金や有価証券から得られる受取利息が増加するという副次的なメリットすら享受できます。
財務が健全な企業は、周りの競合他社が利払いに苦しんで投資を控えている間に、豊富な手元資金を使って思い切った設備投資やM&Aを推し進め、市場シェアを拡大できる圧倒的な優位性を持っているのです。
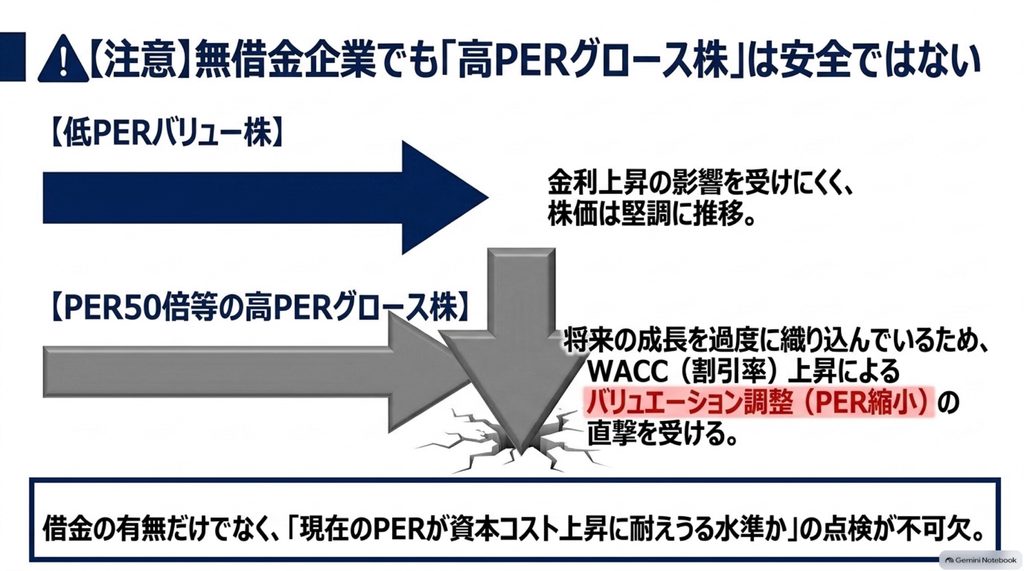
【注意点】無借金企業でも「高PERグロース株」はバリュエーション調整に注意!
ここで、株式投資を行う上で絶対に知っておくべき重要な注意点があります。
「借金がない無借金企業なら、金利が上がっても100%安心だ!」と単純に言い切ることはできません。
なぜなら、先ほど確認したように、金利が上がると株式市場全体で「株主の要求コスト(自己資本コスト)」が引き上げられるからです。
たとえ借金がゼロであっても、現在非常に高いPERで買われている「高PERのグロース株(成長株)」の場合、将来の成長に対する割引率(WACC)が高くなることで、株価が大きく売られてしまう現象(バリュエーション調整)が起きます。
【注意したいパターンの比較】
財務ピカピカの無借金企業であっても…
┌─► ① 低PER・割安なバリュー株 ──► 金利上昇の影響を受けにくく、堅調
│
└─► ② PER50倍などの高PERグロース株 ──► 借金がゼロでも、要求利回り(割引率)の上昇で株価(PER)が大きく調整されやすい
財務がピカピカで無借金であっても、「すでに将来の利益成長を極限まで織り込んで高値で取引されている株」は、金利上昇期のバリューシフト(資金が割安株へ逃げる動き)の煽りを受けやすい点には注意が必要です。
わたし自身、ポートフォリオを定期的に点検する際は、単に「借金がないかどうか(無借金か)」という点だけを見るようなことはしません。
必ず「現在のPER(割安度)」や「銀行の貸出利ざやに関するニュース」をセットで確認し、資本コストの上昇に耐えられる評価水準にあるかどうかを判断するようにしています。
逆に「金利上昇で苦しくなる企業」の特徴とは?
前章とは対照的に、「金利が上がっていく局面で、業績や株価が構造的に苦しくなる企業」にはどのような特徴があるのでしょうか。
インフレと金利上昇が同時に進む環境で、投資家が避けるべき(あるいは慎重に見極めるべき)企業の特徴は、大きく分けて2つあります。
大量の負債を抱え、金利負担が急増する企業
まず真っ先に大きな打撃を受けるのが、「事業資金の大部分を銀行からの借入や社債(負債)に頼っている企業」です。
金利がほぼゼロの超低金利時代であれば、借金が多くても利払い負担は軽いため、大きな問題にはなりませんでした。しかし、金利が1%、2%と上昇していくと、支払利息の負担はネズミ算式に跳ね上がります。
例えば、営業利益が同じ100億円ある企業でも、負債の額と金利の上昇によって以下のような違いが生まれます。
| 比較項目 | 負債が少ない企業 | 大量の負債を抱える企業 |
|---|---|---|
| 有利子負債の額 | 50億円 | 1,000億円 |
| 金利が1%上昇した際の追加利払い | 年+5,000万円 | 年+10億円 |
| 営業利益(100億円)への影響 | ほぼ軽微(利益の0.5%) | 利益の10%相当が吹き飛ぶ |
このように、本業で稼いでいる利益の規模が同じであっても、「貸借対照表(B/S)の右側にどれだけ有利子負債(借金)が載っているか」によって、利上げが純利益(EPS)に与えるダメージの桁が変わってきます。
特に、以下のような特徴を持つ業界・企業は注意が必要です。
- 過度なレバレッジ(借入)をかけて物件を購入する不動産会社や一部のJ-REIT(借入金利の上昇がダイレクトに純利益や分配金を圧迫する)
- 大規模な設備投資のために多額の借入を繰り返してきた高負債企業
- 本業で稼ぐキャッシュフロー(営業CF)に対して、有利子負債の額が大きすぎる企業
金利上昇期には、企業が苦労して稼ぎ出した利益が「株主への還元(配当や自社株買い)」や「将来への成長投資」に回らず、「銀行への利払い」として吸収されてしまうのです。
コストが上がっても製品価格に転嫁できない企業
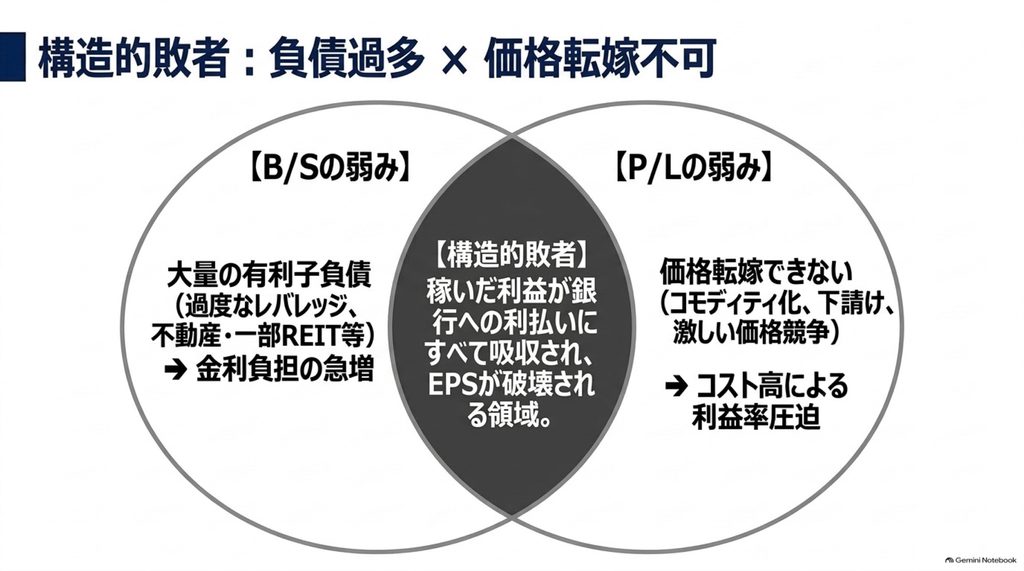
もう1つの致命的な特徴が、**「インフレによるコスト高を、自社製品やサービスの価格へ転嫁(値上げ)できない企業」**です。
インフレ下の利上げ局面では、企業は「ダブルパンチ」に見舞われます。
- インフレによるコスト増: 原材料費、燃料費、物流費、人件費が上がる
- 金利上昇によるコスト増: 資金調達の利払い負担が上がる
【図解:価格転嫁できない企業が陥るダブルパンチの構造】
インフレ(原材料費・人件費高騰) ──┐
├─► 企業コストがダブルで激増!
利上げ(利払い負担の増加) ──┘
│
▼
【製品価格へ上乗せ(値上げ)ができない場合…】
│
▼
利益率(マージン)が大幅に縮小
1株あたり利益(EPS)が急減 ──► 株価の下落へ
もし、強固なブランド力や独占的な技術力を持ち、「値上げしても顧客が離れない企業」であれば、コスト上昇分をそのまま価格に上乗せして利益を守ることができます。
しかし、以下のような構造的弱みを抱える企業は、値上げに踏み切ることができません。
- 競合他社が多く、価格競争が激しい業界(少し値上げしただけで顧客が他社へ流れてしまう)
- 差別化が難しく、コモディティ化(汎用品化)した商品を扱っている企業
- 発注元(親会社や大手企業)に対する立場が弱く、価格交渉権を持たない下請け企業
こうした企業は、上がったコストをすべて自社で丸呑みせざるを得ず、利益率(マージン)が削られ、最終的なEPS(1株あたり利益)が大きく減少してしまいます。
💡【チェックポイント】決算書でここを確認しよう
わたし自身、金利上昇期に銘柄を点検・検討する際は、単に「誰もが知る有名企業だから」「株価が安くなったから」といった理由で買うことはしません。
必ず決算短信や有価証券報告書(EDINETなどで開示)を開き、「有利子負債依存度(有利子負債 ÷ 総資産)」が高すぎないか、そして近年の決算で「売上高営業利益率」がコスト高の中で維持・拡大できているか(=価格転嫁ができているか)の2点をセットで確認するようにしています。
まとめ:インフレ・金利上昇期に個人投資家が意識すべきこと
これまで、インフレ下における金利上昇と株式市場の関係について、資本コストや企業財務の視点から紐解いてきました。
ニュースなどで「利上げ決定」と流れると、株式市場全体が一時的に動揺し、あたかもすべての株が暴落するかのような報道がなされることも少なくありません。
しかし、本質的な仕組みを理解した皆さんなら、もう単なる「利上げ=即株安」という一律の言葉に惑わされることはないはずです。
単なる「株安」と恐れず、企業の財務構造と価格決定力を見極めよう
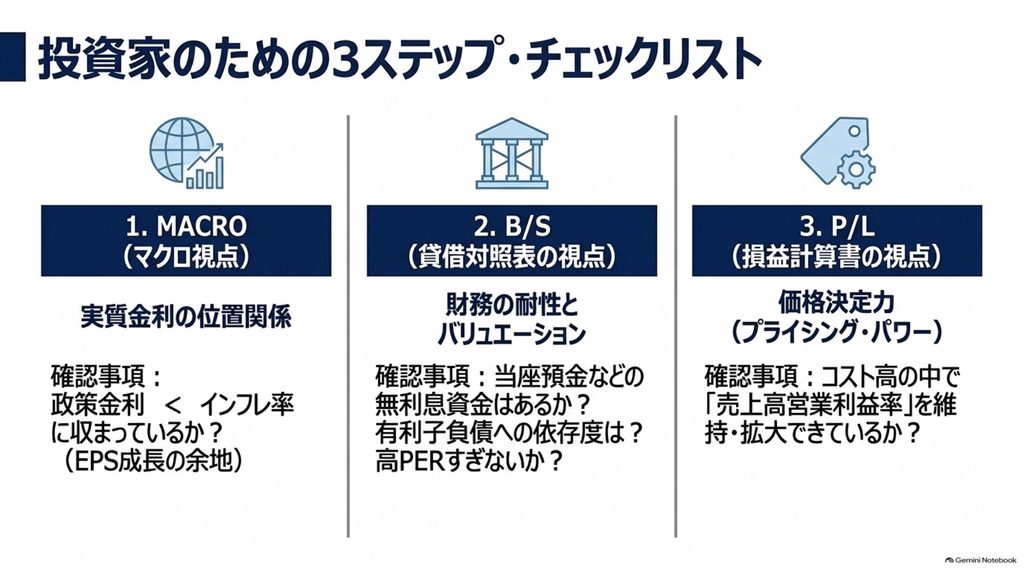
インフレ・金利上昇期において、個人投資家がポートフォリオに向き合う際に意識したいポイントは、大きく分けて次の3つに集約されます。
【インフレ・金利上昇期に確認したい3つのチェックリスト】
1. マクロの視点:実質金利のバランス(政策金利 vs インフレ率)
└─► 政策金利がインフレ率を下回っている間は、企業の利益(EPS)が伸びやすい
2. B/S(貸借対照表)の視点:財務構造の強みと割安度
└─► 当座預金・保険料といった無利息資金の有無(金融セクター)
└─► 有利子負債の少なさと手元キャッシュの豊富さ(無借金企業)
└─► ただし、高PERグロース株のバリュエーション調整には注意
3. P/L(損益計算書)の視点:価格転嫁力(プライシング・パワー)
└─► コスト高の中でも売上高営業利益率を維持・拡大できているか
1. 「実質金利」の位置関係を把握する
政策金利が引き上げられても、それが物価上昇率(インフレ率)の範囲内(実質金利がマイナス)であれば、企業は製品・サービスの値上げを通じて名目上の売上や利益(EPS)を伸ばすことができます。資本コスト(WACC)が上昇したとしても、それを上回る速度で利益が成長すれば株価はむしろ上昇します。
2. 貸借対照表(B/S)で「金利高への耐性」を見る
当座預金などの無利息資金を多く持つメガバンクや、利息のつかない保険料を集める大手損保は、金利上昇が直接的な利益増につながる構造的アドバンテージを持っています。
また、借金がない無借金企業は利払い増加のリスクがありません。ただし、すでに将来の利益成長が期待されて高PER(高バリュエーション)で買われている銘柄は、資本コストの上昇に伴う株価調整(割引率の上昇)を受けやすいため、現在のPER水準とセットで点検することが大切です。
3. 損益計算書(P/L)で「価格転嫁力」を確かめる
インフレ下では、原材料や人件費の高騰をそのまま製品価格へ転嫁できる企業だけが利益率を守ることができます。決算短信や有価証券報告書で「売上高営業利益率」が維持されているかを確認することは、インフレに強い銘柄を選ぶ上で非常に有効な指標となります。
金利や物価の変動は、決して株式市場にとって悪材料ばかりではありません。むしろ、時代の変化に合わせて「構造的に強い企業」と「苦しくなる企業」の差が鮮明になり、優良な投資先を見極める絶好の機会でもあります。
私自身、単に日々の株価の上下やニュースのヘッドラインに一喜一憂するのではなく、企業の決算書を開いて「資本コストに負けない稼ぐ力があるか」「利上げを追い風にできる構造を持っているか」を読み解く作業そのものに、大きな面白さを感じています。
相場の波に慌てて飛び乗ったり怖がって手放したりするのではなく、一歩引いて企業の財務構造と価格決定力を見つめ直す。
この視点を1つ持つだけで、インフレ・金利上昇という大きな局面変化も、自分のポートフォリオをより力強く、しなやかな形へと育てるチャンスに変えていくことができるはずです。
コメント