「真面目に働いて税金や社会保険料を納めているのに、なぜか生活のゆとりが増えない……」
そう感じたことはありませんか。
その原因を「単なる不景気」や「個人の努力不足」として片付けてしまうのは、少し危険かもしれません。実は、私たちの社会を支えている「前提のシステム」そのものが、歴史的な曲がり角を迎えているからです。
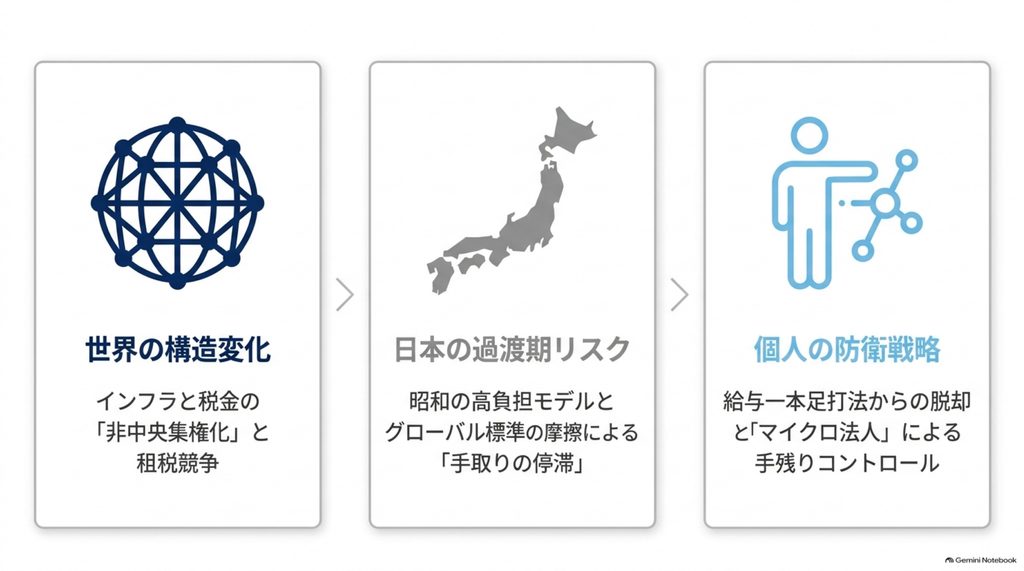
制度や時代の変化を正しく捉えるために、まずは私たちが毎日使っている「社会インフラ」の歴史から紐解いてみましょう。一見すると税金とは無関係に思えるかもしれませんが、実はインフラの歴史を辿ると、国と個人の関係がどう変わってきたのかがはっきりと見えてきます。
インフラの歴史が教えてくれる「国家のコントロール離れ」
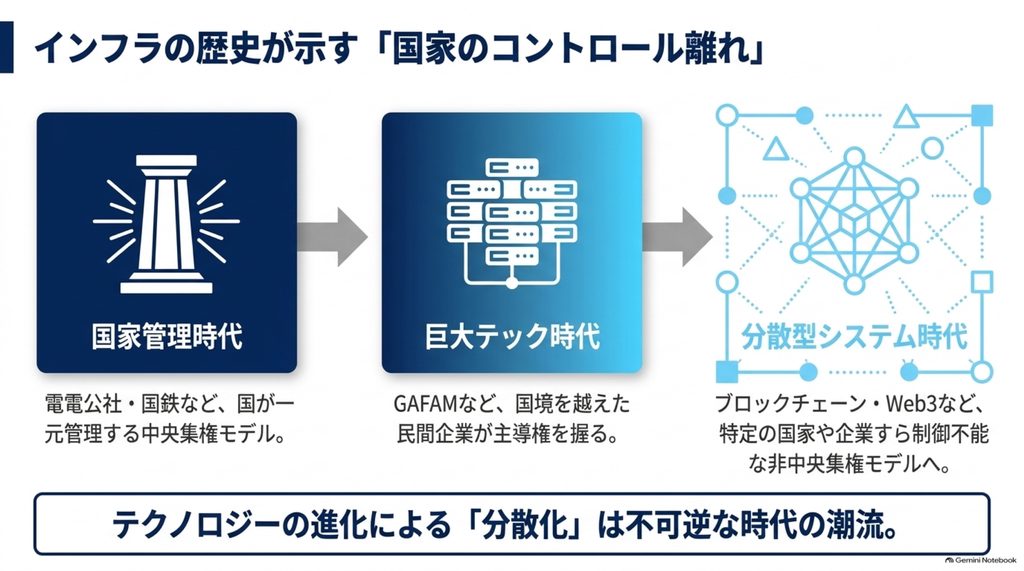
「国家が社会のすべてをコントロールする時代」は、私たちが気づかないうちに少しずつ終わりに向かっています。
かつては国が強大な権限を持ち、中央集権的に社会を動かすことが当たり前でした。しかし、テクノロジーの進化とともに、その主導権は国家の手を離れ始めています。
かつてインフラはすべて国家のものだった
少し昔を振り返ってみると、社会の基盤となる主要なインフラは、そのほぼすべてを「国家」が直接所有し、管理していました。
- 通信:電電公社(現NTT)による国家管理
- 交通:国鉄(現JR)による運行
- エネルギー:国の方針に基づく地域独占体制
当時は、「国がインフラを一元管理し、すべての国民に平等なサービスを提供する」というモデルが最も効率的であり、社会を安定させるための最善策だったからです。
私たちが安心・安全に暮らすための土台は、すべて国家の強い統制のもとに置かれていました。
巨大テック企業から「誰にも制御できないシステム」へ
しかし、インターネットの登場とグローバル化によって、この構造は劇的に変化しました。
まず起きたのは、インフラの主導権が「国家」から「民間の巨大企業」へと移ったことです。
現代の私たちが日常的に使う検索エンジン、SNS、クラウド、決済システムといった最重要インフラを提供しているのは、GAFAMに代表される世界的な巨大テック企業です。一国の政府であっても、これらのグローバルプラットフォームの規約や運用を完全にコントロールすることは難しくなりました。
そして現在、変化はさらにその先へと進んでいます。
暗号資産やブロックチェーン技術に象徴されるように、「特定の国家や特定の企業すら一元管理できない、分散型(非中央集権)のシステム」が登場してきたのです。
【図解:社会インフラの主導権の推移】
1. 国家管理時代(電電公社・国鉄など)
└─ 特徴:国が一元管理する中央集権モデル
↓
2. 巨大テック企業時代(GAFAMなど)
└─ 特徴:国境を越えた民間企業が主導権を握る
↓
3. 分散型システム時代(ブロックチェーン・Web3など)
└─ 特徴:特定の国や巨大企業すら制御できない非中央集権モデル
このように、社会の重要インフラは「国家の手」を離れ、より広域で、最終的には誰にも一気通貫で管理できない仕組みへとシフトしてきました。
私自身、元々エンジニアとして技術の進化を現場で見てきた人間ですが、この「中央集権から分散化へ」という技術的な潮流は、政治や個人の思想に関わらず抗うことのできない、不可逆な時代の流れだと感じています。
そして、ここで知っておいていただきたい重要なポイントがあります。
「国家のコントロールから離れていく」というこの構造変化は、インフラだけでなく、私たちが納めている「税金」の世界でも全く同じように起きているということです。
税金の世界でも起きている「国家支配からの脱却」
前章では、通信や決済といった社会インフラが「国家の統制」を離れ、グローバル企業や分散型システムへとシフトしてきた歴史を見てきました。
実は、これと全く同じ現象が、私たちが納めている「税金」の世界でも世界規模で起きています。
「税金は国家が決め、国民から一方的に集めるもの」という当たり前の前提が、地球規模で崩れ始めているのです。
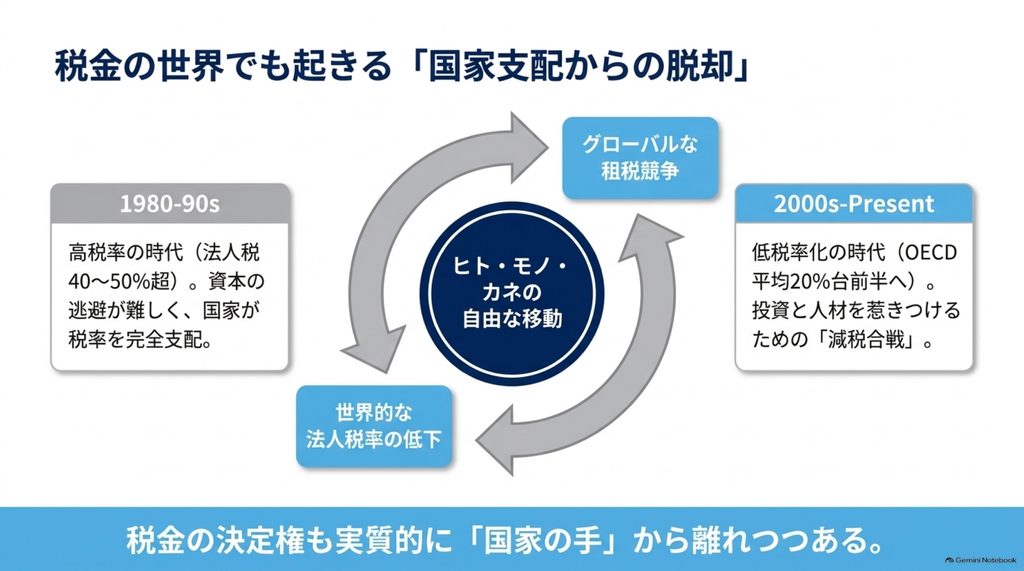
国家が税金を完全にコントロールできなくなりつつある最大の理由は、「ヒト・モノ・カネ・情報の自由な移動」です。
国境を越えた移動が容易になった現代では、特定の国が重い税金を課そうとしても、資本や優秀な人材は「より税負担の軽い国」へ簡単に避難できてしまいます。
世界の租税競争と「税率低下」のメカニズム
自国から企業や富裕層が逃げ出し、投資が集まらなくなるのを防ぐため、世界各国は税率を下げざるを得なくなりました。これが、OECD(経済協力開発機構)などでも議論される**「租税競争(Tax Competition)」**と呼ばれる現象です。
かつて主要国では、法人税の実効税率が40%〜50%を超えているのが当たり前でした。しかし、この数十年で世界の税率は急速に下がっています。
| 時代・環境 | 法人税率・所得税率の動向 | 主な背景と影響 |
|---|---|---|
| 1980〜1990年代 (国家管理の時代) | 高税率 (主要国の法人税は40〜50%超) | 資本の海外逃避が難しく、国内で高い税金を徴収できた |
| 2000年代〜現在 (グローバル化時代) | 低税率化 (OECD平均で20%台前半へ) | 各国が投資や高度人材を惹きつけるため「減税合戦」を展開 |
かつては「国家が強い権限で税率を決めていた」のに対し、現在は「世界の税率水準に合わせないと自国が不利になる」ため、国家が単独で税率を高く保つことが困難になっています。
つまり、税金の決定権すらも、実質的に「国家の手」から離れつつあるのです。
減税が進むとどうなる?格差拡大(ジニ係数上昇)の現実
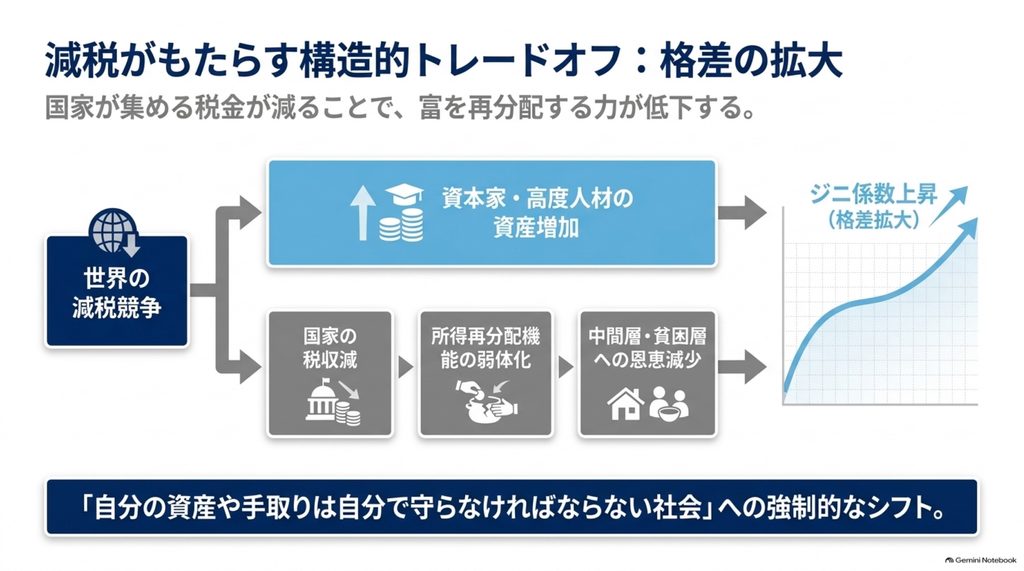
ここで、冷静に考えておきたい点があります。
「税率が下がるのは、個人や企業にとって良いことばかりではないのか?」と思うかもしれません。確かに手残りや投資意欲が増える側面はありますが、社会全体で見ると強烈な副作用が存在します。
それが、厚生労働省の「所得再分配調査」などでも検証されている「再分配機能の低下」と「格差の拡大」です。
国が集める税金が減り、富裕層や大企業への課税が緩やかになると、国が貧困層や低所得者に資金を回す「所得の再分配」の力が弱まります。
結果として、社会全体の格差の度合いを示す「ジニ係数」が上昇し、貧富の差が大きい社会になりやすくなります。
【図解:減税競争がもたらす構造的トレードオフ】
世界の租税競争(税率の引き下げ)
↓
国家の税収減・再分配機能の弱体化
↓
・「自力で稼げる人(資産家・高度人材)」:資産がさらに増える
・「自力で稼ぎにくい人・中間層」:社会保障の恩恵が薄れる
↓
結果:ジニ係数が上昇し、社会全体の貧富の差が拡大する
このように、世界的な「減税と国家のコントロール低下」の潮流は、個人に自立を促す一方で、「自分の資産や手取りは自分で守らなければならない社会」への変化を意味しています。
では、こうした世界的な潮流を踏まえた上で、私たちが暮らす日本の現状はどうでしょうか。
実は、日本はこの世界的な変化の渦中にありながら、非常に特異で苦しい「過渡期」の真っ只中に置かれています。
なぜ今の日本は「過渡期」と言えるのか?
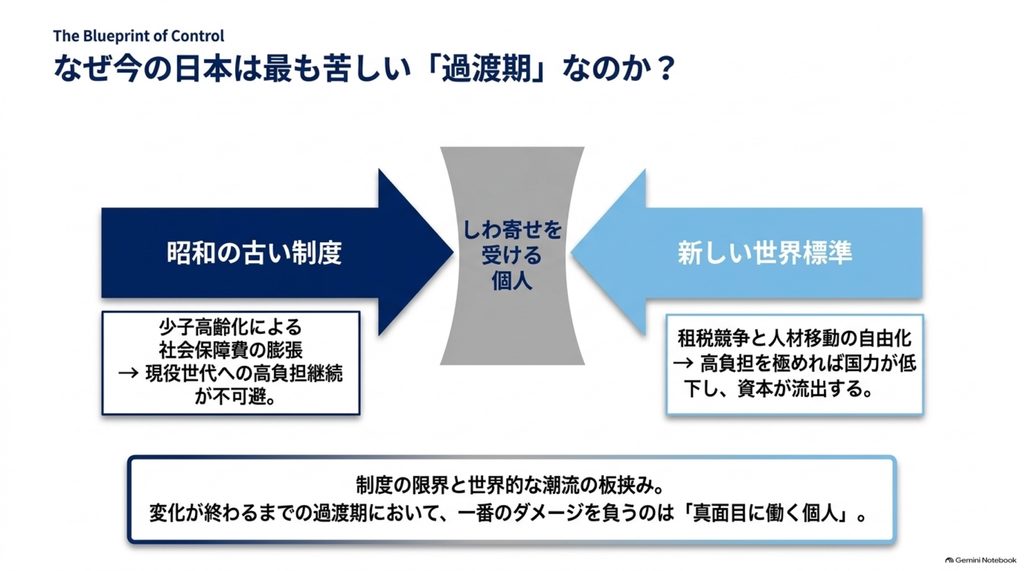
世界がグローバルな競争に合わせて変化していく中で、日本は古い制度と新しい現実の間で身動きが取りづらくなり、まさに「過渡期」という一番苦しい時期を迎えています。
現在の日本が「過渡期」と言える最大の理由は、「昭和期に作られた高負担・再分配モデルが限界を迎えているにもかかわらず、次のシステムへ移行しきれていない状態にあるから」です。
制度の限界と世界的な潮流の板挟みになっていることが、私たちが日々の生活で感じる「生きづらさ」や「手取りの伸びなさ」の根本原因になっています。
高負担・再分配モデルの限界
日本は長らく、高い直接税(所得税・住民税)や重い社会保険料を徴収し、それを国が再分配する「高負担・高再分配」のモデルを維持しようとしてきました。
かつてのように人口が増え、若者が多く、経済が成長していた時代であれば、このシステムは非常にうまく機能していました。
しかし、急激な少子高齢化が進んだ現代において、このモデルは構造的な破綻をきたし始めています。
- 現役世代への負担の集中:増え続ける社会保障費(医療・介護・年金)を賄うため、社会保険料率は毎年のように引き上げられてきました。
- 手取りが増えない構造:額面給与が上がっても、累進課税と社会保険料のダブルパンチにより、稼げば稼ぐほど手取りの割合(手取り率)が減っていきます。
- 還元感の薄さ:支払った高い税金や社会保険料の多くは高齢世代の支えに充てられるため、現役世代や未来への投資(子育て・教育・R&D)として手元に戻ってくる実感を得にくくなっています。
世界の主要国と比較した際、現在の日本のポジションは非常に歪な状態にあります。
| モデルのタイプ | 税・社会保障負担 | 現役世代への還元・サービス | 代表的な国・地域 |
|---|---|---|---|
| 高負担・高還元型 | 重い | 手厚い(大学教育無償、充実した子育て支援など) | 北欧諸国など |
| 低負担・自己責任型 | 軽い | 限定的(個人の資産形成や民間保険が前提) | シンガポール、米国など |
| 現在の日本 | 重い | 薄い(主に高齢世代の社会保障費へ充当) | 日本 |
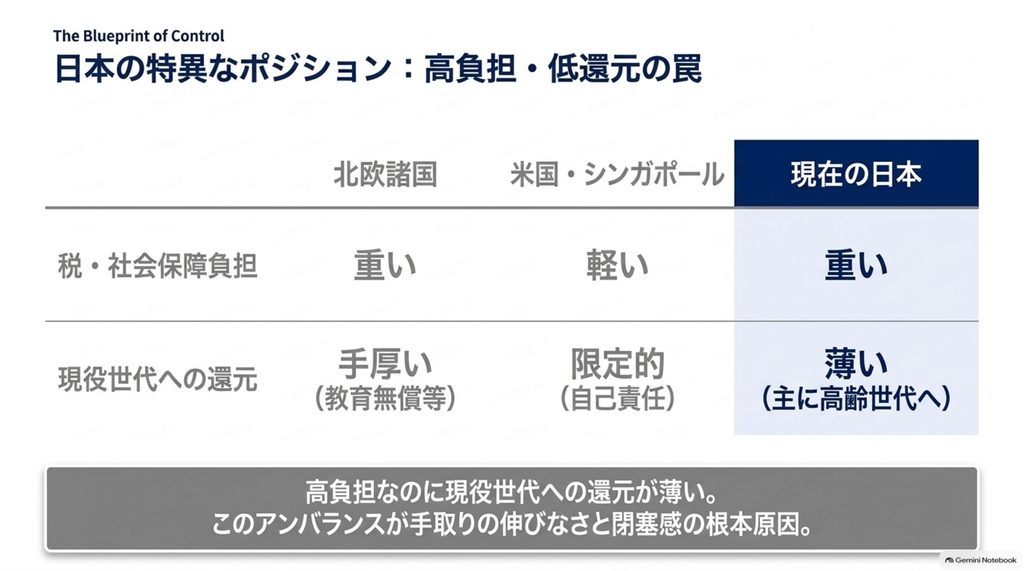
北欧のように「高い税金を払う代わりに、現役世代も手厚い子育て支援や教育無償化の還元を受ける」わけでもなく、シンガポールのように「税金が安く手元にお金が残る」わけでもありません。
「高負担なのに現役世代への還元が薄い」というアンバランスな状態が、働く人のモチベーションを削ぐ原因になっています。
あらがえない世界的な潮流と日本の未来
「それなら、日本も世界に合わせて一気に税率を下げればいいのではないか」と思うかもしれません。
しかし、現実はそう簡単ではありません。すでに巨大化した社会保障費と国家の赤字を抱えているため、国としては税や社会保険料の徴収を簡単には緩められないからです。
しかし、個人的には「日本だけがこの高負担構造を永遠に維持し続けることは不可能だ」と考えています。
なぜなら、前章で触れた通り、世界では「ヒト・モノ・カネ」が自由に移動しているからです。
もし日本が国際水準からかけ離れた高負担を現役世代や富裕層に強い続けたらどうなるでしょうか。優秀なエンジニアやプロフェッショナル人材、起業家、そして投資資本は、より環境の良い海外へと流出してしまいます。
つまり日本は今、以下のような**「時代の摩擦」**の真ん中にあります。
【図解:日本が直面している「過渡期」の構造】
[古い制度の都合]
少子高齢化で社会保障費が膨張
→ 現役世代への課税・社会保険料を強めざるを得ない
▲
│ (板挟みの「過渡期」)
▼
[世界の現実・潮流]
グローバルな租税競争と人材移動の自由化
→ 高負担を強めすぎると、国力が低下し成長が止まる
この「古いシステムの限界」と「新しい世界標準」がぶつかり合っている状態こそが、私が今の日本を**「過渡期」**と呼ぶ理由です。
制度が一朝一夕に変わることはありません。しかし、長期的には日本も他国と同様に、給与所得への重税を見直し、個人の自律や資産形成を促す方向へとシフトせざるを得なくなると見ています。
問題は、「制度が完全に変わるまでの過渡期において、一番しわ寄せを受けるのは真面目に働いている個人である」という点です。
では、この過渡期の時代を、私たちはただ指をくわえて待つしかないのでしょうか。もちろん、そんなことはありません。社会の構造が変わることを前提として、個人としてどう身を守り、選択肢を増やしていくべきかを具体的に見ていきましょう。
思考停止は危険。「過渡期の時代」を生き抜く個人の備え
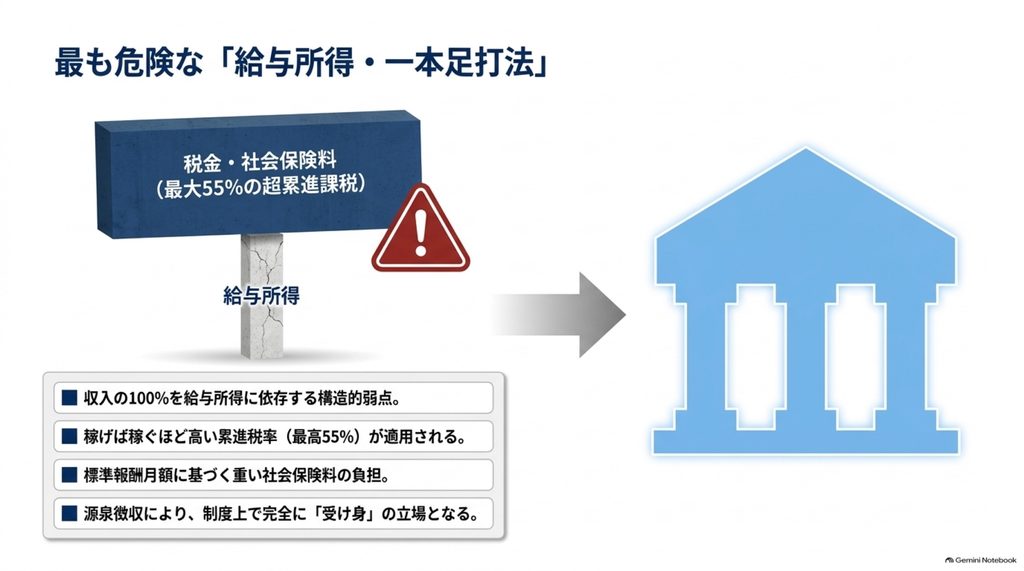
ここまでの章で、社会インフラや税制が「国家の一元管理」から離れつつあること、そして日本が旧来の高負担モデルと世界標準の狭間で「過渡期」にあることを解説してきました。
国や会社が自動的に自分を守ってくれた時代は、終わりを告げようとしています。
この過渡期において最もリスクが大きいのは、「誰かがなんとかしてくれるだろう」と**思考停止してしまうこと**です。
環境の変化をただ嘆くのではなく、「社会がそう変わるなら、自分はどう動くか」という主体的なスタンスに切り替える必要があります。
過渡期を生き抜くための基本戦略は、非常にシンプルです。それは**「自分自身の選択肢を増やし、コントロール権を自分に取り戻すこと」**です。具体的には、以下の3つのステップで備えを進めていきます。
「給与所得+重税」の一本足打法から抜け出す
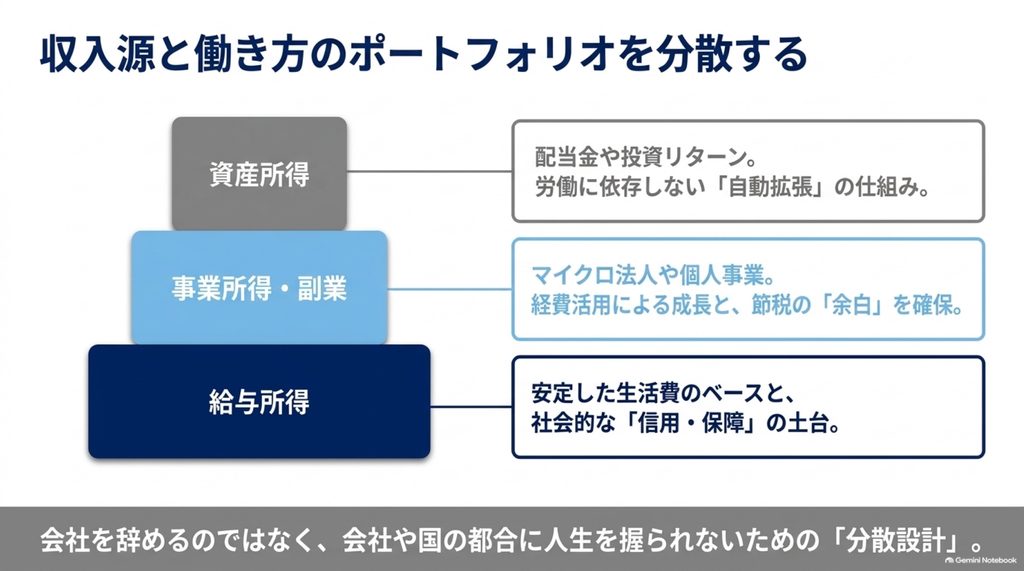
多くの会社員の方が直面している構造的な弱点は、**「収入の100%を給与所得に頼っていること」**です。
国税庁の「所得税の税率」を見ても分かる通り、日本の給与所得は総合課税の対象であり、課税所得が増えるほど高い累進税率(最高55%)が適用されます。さらに、標準報酬月額に基づく社会保険料も重くのしかかります。どれだけ残業をして成果を上げても、追加で稼いだ分の約4割〜5割近くが税金や社会保険料として差し引かれてしまうのが現実です。
だからといって、「会社をすぐに辞めて起業すべきだ」と言いたいわけではありません。重要なのは、「収入源と働き方のポートフォリオを分散させる」という発想です。
- 給与所得:安定したベースの生活費と社会保障の土台
- 事業所得・副業収入:個人のスキルや事業で稼ぐ、成長と節税の余白
- 資産所得:配当金や投資リターンなど、働かなくても入る仕組み
給与一本に依存している状態から、小さな副業や個人事業を組み合わせることで、「会社や国の都合に人生のすべてを握られている状態」から脱出することができます。
マイクロ法人や個人事業で「手残り」をコントロールする
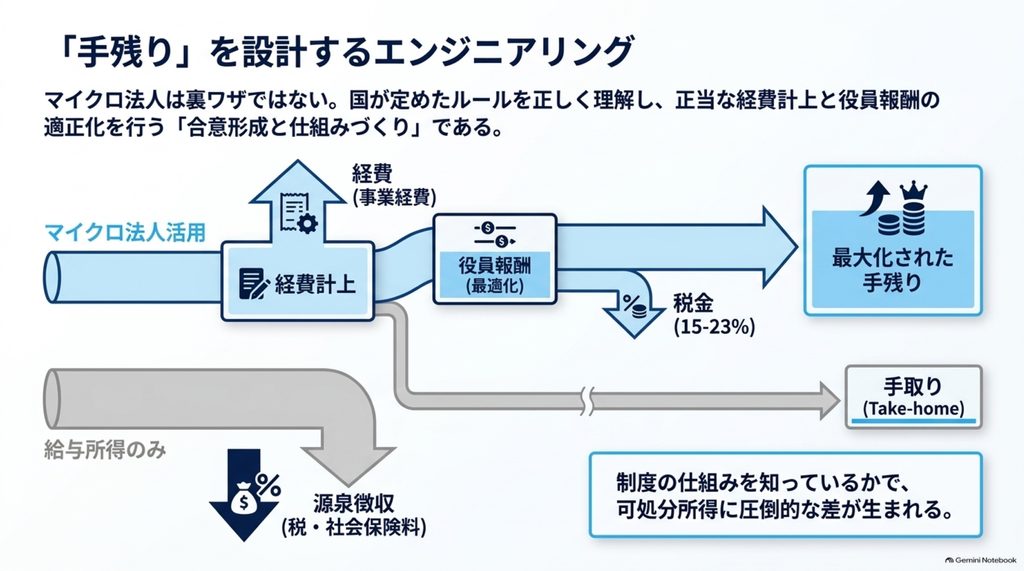
収入源を分散させると同時に取り組みたいのが、「税金や社会保険料のルールを正しく学び、手残り(可処分所得)を自らコントロールすること」です。
会社員の場合、税金や社会保険料は給与から天引き(源泉徴収)されるため、自ら節税の工夫ができる余地はほとんどありません。税制上の仕組みから見れば、完全に「受け身」の立場です。
しかし、個人事業主や「マイクロ法人(自分1人または家族経営の小さな資産管理会社)」を活用することで、立場は一変します。
私自身、企業を退職した後にマイクロ法人を設立し、自ら社会保険料や税金の仕組みを学び直しましたが、そこで実感したのは「制度の仕組みを知っているかどうかで、手残り額に圧倒的な差が生まれる」という事実です。
| 比較項目 | 給与所得(会社員のみ) | マイクロ法人・個人事業の併用 |
|---|---|---|
| 社会保険料の決め方 | 毎月の給与額面に比例して増加 | 法人からの役員報酬額で適正に設定可能 |
| 経費の扱い | 一定の給与所得控除のみ(上限195万円) | 事業に必要な費用を幅広く経費化可能 |
| 税率の構造 | 最大55%の超累進課税 | 軽減税率適用で法人税率は約15%〜23%程度 |
| 制度上の立場 | 税金・社会保険料を「払わされる」 | 法律のルールに沿って「自ら設計する」 |
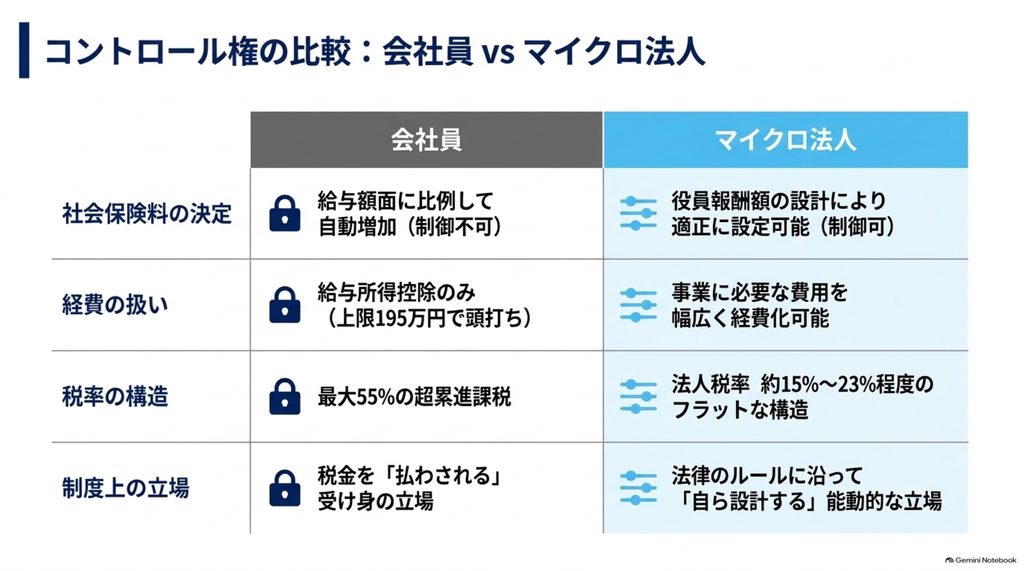
※法人税率は所得金額800万円以下の部分に対する中小法人の軽減税率などを考慮した概算例です。
法律や税制のルールを正しく理解し、正当な経費計上や社会保険料の適正化(役員報酬の調整など)を行うことは、決して特別な裏ワザではありません。国が定めた制度の枠組みを正しく活用し、自分の手残り資金を守るための合意形成と仕組みづくりです。
資産を国家の枠組みだけに頼らない
最後の備えは、「資産形成における分散投資」です。
「自国の通貨(日本円)だけで全財産を保有する」「老後は公的年金だけに頼る」というのは、現在のグローバルな経済環境においてはリスクを伴います。
一国の経済や通貨の価値が揺らいだとき、日本円だけに依存していると、自分の資産価値が目減りしてしまうのを防ぐことができません。
【図解:過渡期における資産の3重防衛策】
[第1の防衛]公的制度の活用(金融庁「新NISA」やiDeCoなど)
└─ 非課税制度を活用し、税制優遇を受けながら運用する
↓
[第2の防衛]アセット・通貨の分散(全世界株・米国株・金など)
└─ 日本円だけでなく、グローバルに価値のある資産を保有する
↓
[第3の防衛]実物資産・稼ぐスキルの保有(事業・人的資本)
└─ 金融資産だけに頼らず、自分自身が価値を生み出す力を維持する
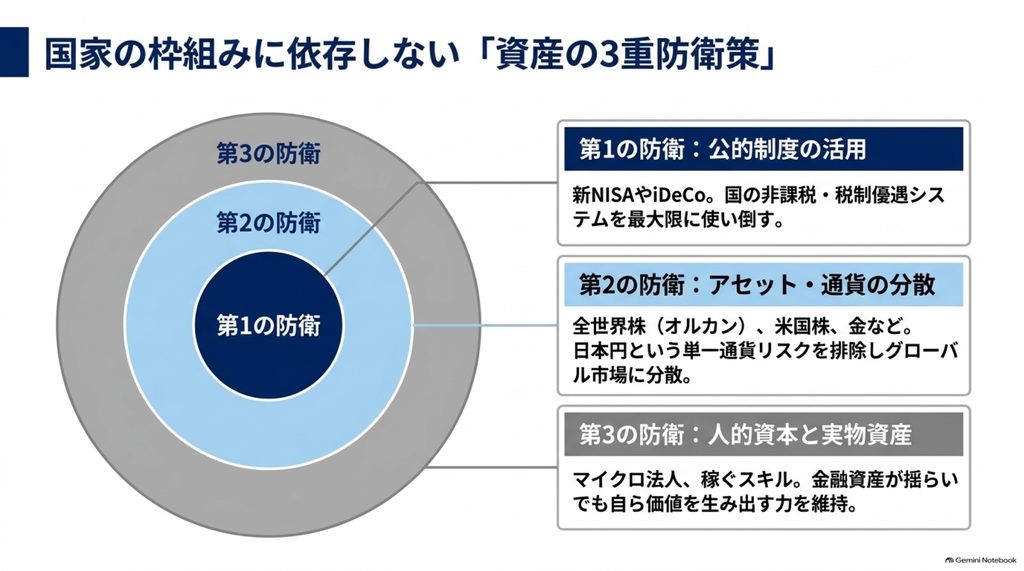
「日本円が暴落するから危険だ」と過度に不安を煽る必要はありません。大切なのは、「どの国や通貨に変化があっても、自分の生活が揺らがない状態を作っておく」という冷静なリスク管理です。
国が用意してくれているお得な非課税制度(新NISAなど)は最大限に使い倒しつつ、投資先は全世界株式(オルカン)や米国の主要インデックス、ゴールドなど、グローバルな市場に広く分散させておくことが強固な防衛策となります。
社会の制度が移り変わる「過渡期」は、旧来のやり方に固執する人にとっては厳しい時代ですが、自ら学び、動く人にとっては**「自分の人生の手綱を自分で握れるチャンスの時代」**でもあります。
まとめ:変化を憂うのではなく、システムを理解して味方につけよう
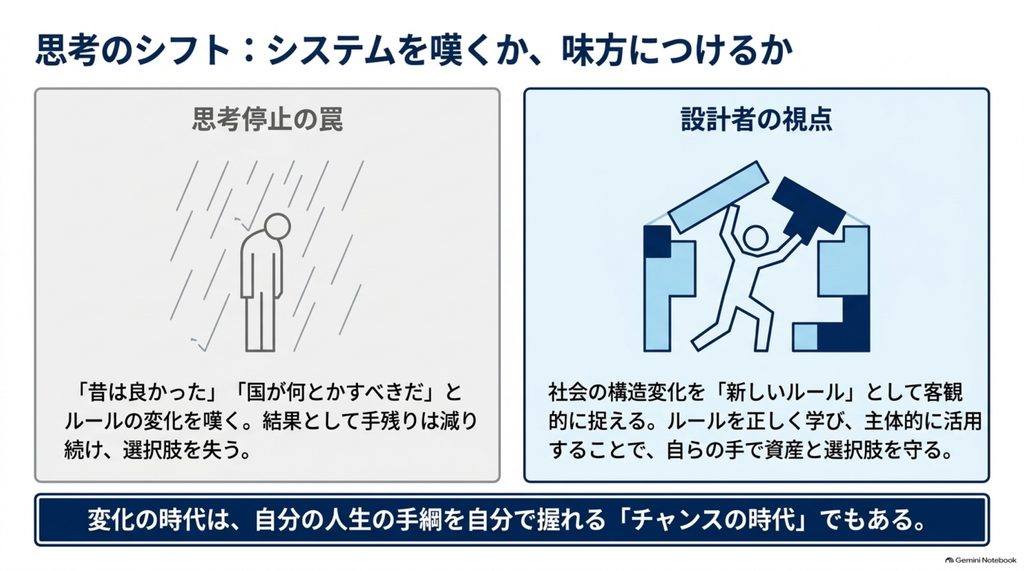
ここまで、通信や決済などのインフラから税金に至るまで、社会の主導権が「国家の一元管理」から離れつつあること、そして私たちがその「過渡期」に生きているというリアルな構造を見てきました。
「これから日本はどうなってしまうのか」「手取りが減り続けて生活が厳しくなるのではないか」と、未来に対して不安や悲観的な気持ちを抱いた方もいるかもしれません。
ですが、記事の締めくくりとして一番お伝えしたいのは、時代の変化を過度に恐れたり、憂いたりする必要はないということです。
どのような時代であっても、社会の構造や制度(システム)が変わるときには、必ず新しいルールと新しい選択肢が生まれます。
大切なのは、社会の文句を言ったり「昔は良かった」と嘆いたりすることではなく、「新しくなったルールを理解し、いかに自分や家族の味方につけるか」という視点を持つことです。
【要点整理:過渡期の時代を生き抜くための思考軸】
- 変化を客観的に捉える
└─ 「国家依存」から「個人の自律」へのシフトは、抗えない時代の潮流 - 知識をアップデートする
└─ 給与所得だけに頼らず、税金・社会保険・法人のルールを学ぶ - コントロール権を取り戻す
└─ 副業・マイクロ法人の活用や、資産のグローバル分散で選択肢を増やす
システムを知る人が、手残りや選択肢を守れる時代
高度経済成長期のように「国や会社が右肩上がりで成長し、全員を等しく護送船団方式で守ってくれた時代」は、確かに分かりやすく安心感がありました。
それに対して、これからの時代は「自分で学び、判断し、行動した人」と「古い前提のまま思考停止してしまった人」との間で、手残りの資金や人生の選択肢に大きな差がつく時代になります。
一見すると厳しく思えるかもしれませんが、見方を変えれば「知恵を絞り、正しい行動をとれば、自らの手でいくらでも資産や暮らしを守れる時代になった」とも言えます。
私自身、大企業でのエンジニア生活を辞め、自らマイクロ法人を立ち上げて税や社会保険の仕組みを学び直したことで、「制度に翻弄される側」から「制度を正しく活用する側」へと視点を変えることができました。
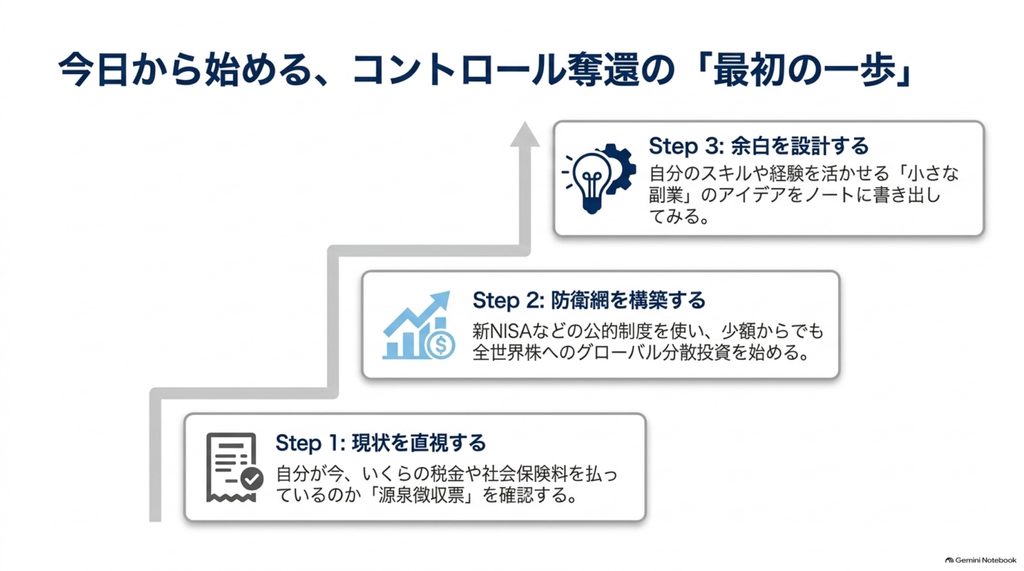
今日からできる「最初の一歩」
大掛かりな準備を今すぐすべて終わらせる必要はありません。
- 自分が今、いくらの税金や社会保険料を払っているのか源泉徴収票を確認してみる
- 新NISAを使って、少額からでも全世界株などの分散投資を始めてみる
- 自分のスキルや経験を活かせる「小さな副業」のアイデアをノートに書き出してみる
まずは、こうした小さな一歩を踏み出してみるだけで十分です。
国や社会がどう変わるかを冷静に観察しながら、自分の足で立つための準備を、今日から一つずつ進めていきましょう。
このブログでは、今後も「過渡期の時代を自分の足で生き抜くためのリアルな知恵と知識」を発信していきます。一緒に学びながら、自分の人生の手綱をしっかりと握っていきましょう。
コメント